ولن يدوم هذا الاستقرار طويلا، إذ تشير التقديرات إلى أن فترة التهدئة هاته تظل مرحلية، في انتظار عودة الأسعار إلى الارتفاع مجددا مطلع 2027.
وسجلت المندوبية السامية للتخطيط تباطؤا ملحوظا في وتيرة تطور الأسعار خلال الأشهر الثمانية الأولى من 2026، مستقرة عند متوسط منخفض بلغ 0,3 في المائة. ويرجع هذا المنحى أساسا إلى انخفاض أثمان عدد من المنتجات الغذائية، وهو ما كبح جماح الرقم الاستدلالي للأثمان عند الاستهلاك طوال تلك المدة.
وتتقاطع هذه المعطيات مع تقديرات مؤسسة «بي إم آي» التابعة لمجموعة «فيتش سوليوشنز»، التي رصدت تحولا جذريا في مسار المكون الغذائي، بعدما انتقل من صعود بنسبة 2 في المائة على أساس سنوي خلال النصف الأول من 2025 إلى انكماش بنسبة 1 في المائة في النصف الأول من 2026.
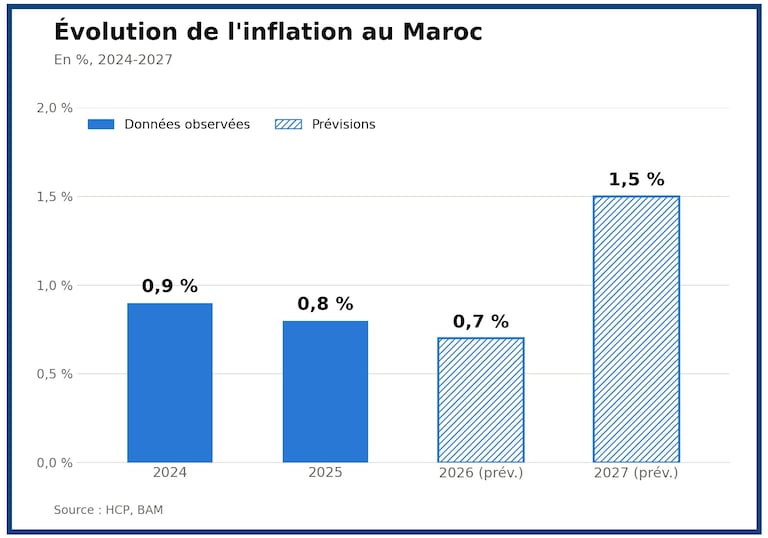
وتستحوذ المواد الغذائية على أزيد من 38 في المائة من سلة الإنفاق المعيشي للأسر المغربية، الأمر الذي يفسر ثقل وزنها وتأثيرها المباشر في التضخم العام، المرتقب أن يستقر في حدود 0,7 في المائة كمتوسط سنوي لكامل سنة 2026.
ويرتقب بنك المغرب تسارعا في وتيرة الغلاء ليصل التضخم إلى 1,5 في المائة خلال سنة 2027، مدفوعا بشكل رئيسي بحركية التضخم الأساسي، الذي يستثني المواد المقننة والمنتجات ذات الأسعار المتقلبة.
ويتجه مؤشر التضخم الأساسي نحو تسجيل ارتفاع لافت، منتقلا من ناقص 0,2 في المائة المسجل هذه السنة إلى 2,2 في المائة سنة 2027. وتفسر مؤسسة الإصدار هذا التطور بعاملين أساسيين: تلاشي أثر الانكماش الذي ميز المكون الغذائي، لا سيما أسعار زيت الزيتون، إلى جانب استمرار التضخم المستورد في مستويات مرتفعة نسبيا.
وفي الاتجاه ذاته، تذهب تحليلات «بي إم آي / فيتش سوليوشنز» إلى أن الانعكاس الإيجابي للإنتاج الجيد من الحبوب، الذي حد من ارتفاع أسعار الغذاء منذ بداية السنة، سيبدأ في التراجع تدريجيا اعتبارا من الربع الأخير من عام 2026.
وتضع المؤسسة الدولية مخاطر تقلبات أسعار الصرف والمفاجآت المناخية ضمن أبرز العوامل القادرة على تغيير هذا المسار المعتدل.
وتصنف منصة التحليلات الاقتصادية المغرب ضمن الأسواق التي قد يؤدي فيها تراجع غير متوقع في قيمة العملة المحلية إلى زيادة الضغوط التضخمية، بالنظر إلى اعتماد المملكة نظام صرف أكثر مرونة مقارنة بالدول التي ترتبط عملاتها بالكامل بالدولار.
وتشير المؤسسة ذاتها إلى احتمال تراجع الإنتاج الفلاحي المحلي في حال ساءت الظروف المناخية خلال عام 2027، وهو ما يشكل عاملا منفصلا عن المخاطر الأوسع المرتبطة بحركة أسعار الغذاء في الأسواق الدولية.
ويرتبط هذا التحدي باستمرار اعتماد المغرب على الاستيراد لتغطية جزء وافر من حاجياته الغذائية، ما يعني أن أي موجة صعود جديدة في البورصات العالمية بدافع ظاهرة «إل نينيو» قد تدفع التضخم لتجاوز السقوف المرسومة. كما يمثل أي تصعيد في النزاع الروسي الأوكراني، وما يرافقه من اضطراب في إمدادات الحبوب القادمة من البحر الأسود، عنصر ضغط إضافي يثقل كاهل الدول المستوردة.
سعر الفائدة الرئيسي دون تغيير حتى متم 2027
ورغم هذا الصعود المرتقب في وتيرة الغلاء، تتوقع «بي إم آي / فيتش سوليوشنز» حفاظ بنك المغرب على سعر الفائدة الرئيسي في مستوياته الحالية دون تعديل حتى نهاية 2027. ويرتكز هذا التقدير على بقاء التضخم دون عتبة 2 في المائة، ما يبعد الضغوط الداعية إلى تشديد السياسة النقدية.
ويستند هذا التوجه إلى السجل التاريخي لدورات التشديد لدى بنك المغرب؛ فمنذ بدء رصد البيانات المعتمدة لدى المؤسسة الدولية سنة 1995، لم يُقدم البنك المركزي إلا على دورتين لرفع الفائدة، امتدت الأولى بين 2008 و2009 والثانية بين 2022 و2024، إثر فترات تجاوز فيها متوسط التضخم الفصلي عتبتي 4,4 في المائة و8,3 في المائة على التوالي.
وبالنظر إلى الأرقام المتوقعة حاليا، والمحددة في 0,7 في المائة لسنة 2026 و1,5 في المائة لعام 2027، تظل العتبات التاريخية المبررة للتشديد النقدي بعيدة المنال، الأمر الذي يرجح استمرار تجميد سعر الفائدة الرئيسي لفترة ممتدة.