مع اقتراب موعد نهائيات كأس العالم 2030، التي سيشارك المغرب في تنظيمها مع إسبانيا والبرتغال، يشكل تمويل البنية التحتية تحديا كبيرا للمالية العمومية. يتطلب حجم الاستثمارات المطلوبة في السكك الحديدية والطرق السيارة والمطارات تعبئة موارد كبيرة، دون تحميل تكلفتها بالكامل على الميزانية العامة للدولة أو زيادة ديون الخزينة بشكل مباشر.
وفي هذا الإطار، قامت الوكالة الوطنية للتدبير الاستراتيجي لمساهمات الدولة بدعم العديد من المؤسسات والمقاولات العمومية في وضع تصور لآليات التمويل البديلة. وبحسب آخر تقرير للدولة المساهمة، فإن المخططات المعدة للمكتب الوطني للسكك الحديدية، والشركة الوطنية للطرق السيارة بالمغرب، والمكتب الوطني للمطارات، تمثل على التوالي أظرفة مالية بقيمة 53 و14.5 و38 مليار درهم. أي ما يمثل إجمالي 105.5 مليار درهم للمؤسسات الثلاثة.
ويتمثل الطموح المعلن في تعزيز قدرتها على تنفيذ استثماراتها من خلال ترتيبات تجمع بين تثمين الأصول، والتوريق، والقروض البنكية، وإصدار السندات، ومساهمات الدولة أو التمويل الذاتي، حسب المشاريع. وأشارت الوكالة، التي يرأسها عبد اللطيف زغنون، إلى أن هذه الإجراءات ستمكن من تخفيف الضغط على الميزانية العامة للدولة بحوالي 100 مليار درهم، وذلك بفضل تعزيز مواردها الخاصة وقدرات الاقتراض للشركات العمومية المعنية.
تمويل القطار فائق السرعة والقطارات الجهوية من طرف الجهات والأبناك
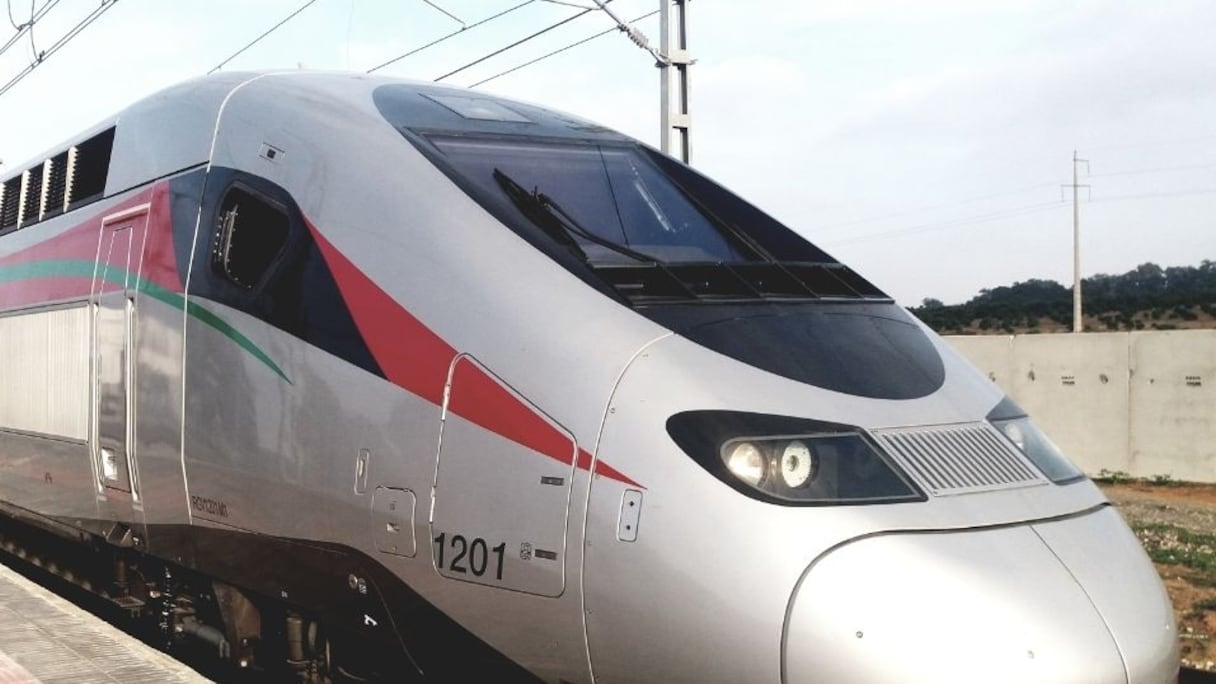
يعد برنامج السكك الحديدية من بين المشاريع الأكثر طموحا. ويتعلق الأمر على وجه الخصوص بتمديد الخط فائق السرعة بين القنيطرة ومراكش، وكذا تطوير القطارات الجهوية السريعة بجهات الدار البيضاء والرباط ومراكش.
ولتمويل هذه البنى التحتية، وضعت الوكالة الوطنية للتدبير الاستراتيجي لمساهمات الدولة خطة بقيمة 53 مليار درهم. وينص ذلك على تعبئة 48 مليار درهم على شكل ديون تعاقدت عليها خمس جهات: طنجة-تطوان-الحسيمة، وفاس-مكناس، والرباط-سلا-القنيطرة، والدار البيضاء-سطات، ومراكش-آسفي، مع كونسورتيوم بنكي. أما الـ5 مليارات درهم المتبقية فيجب توفيرها مباشرة من قبل الدولة.
ويهدف هذا الإجراء إلى تجنب اللجوء إلى الضمانة السيادية وتحييد التأثير المباشر لهذا الدين على دين الخزينة. كما أن التمويل المقوم بالدرهم يزيل مخاطر تقلبات أسعار الصرف. ويتعلق الأمر أيضا بتوزيع تعبئة الموارد بين عدة فاعلين، بدلا من تركيز الطلب على سوق السندات المغربية وحدها.
كما تنص الآلية على أن يساهم المكتب الوطني للسكك الحديدية في خدمة الدين القائم وديون البنية التحتية الجديدة بعد بدء تشغيل وتمديد خط القطار فائق السرعة. ولذلك يجب أن تحدث هذه المساهمة عندما تبدأ الاستثمارات في إحداث آثارها على نشاط المشغل.
وتمت المصادقة على الخطة بعد اجتماع وزاري انعقد يوم 8 يناير 2025، قبل التوقيع على مذكرة تفاهم بين الدولة والمكتب الوطني للسكك الحديدية في ماي من نفس السنة. وكشفت المشاورات الأولية مع المانحين عن اهتمام محتمل بما يتجاوز 50 مليار درهم، بحسب التقرير.
الشركة الوطنية للطرق السيارة تراهن على التوريق والسندات
وفي قطاع الطرق السريعة، تخطط الشركة الوطنية للطرق السيارة لاستثمارات تبلغ حوالي 14.5 مليار درهم بحلول عام 2032، باستثناء الإصلاحات الرئيسية. وتشمل المشاريع المعنية الطريق السيار الرباط-الدار البيضاء وإنجاز محور تيط مليل-برشيد.


Travaux de la nouvelle autoroute Tit Mellil-Berrechid. (A.Et-Tahiry/Le360). عبد الرحيم الطاهيري
لتمويل هذا البرنامج، أوصت الوكالة الوطنية للتدبير الاستراتيجي لمساهمات الدولة بآلية تتمحور حول رافعتين. الأولى تتكون من توريق رسوم الإشغال المؤقت للملك العمومي المستحقة على الشركة الوطنية للطرق السيارة للدولة على مدى عشرين عاما. ومن المنتظر أن تتيح هذه العملية تعبئة 7 مليار درهم سيتم ضخها في الشركة على شكل زيادة في الرأسمال من أجل تعزيز مواردها الخاصة.
وسيتم تمويل الباقي من خلال إصدارات السندات التي تنفذها الشركة الوطنية للطرق السيارة مباشرة، دون ضمان الدولة، وكذلك من خلال القروض الممنوحة في السوق المحلية. ويجب أن تتبع عمليات التوريق وإصدارات السندات بعضها البعض بالتناوب. سيؤدي تعزيز حقوق الملكية إلى تحسين قدرة الشركة على الاقتراض وبالتالي تسهيل جمع الموارد لاحقا.
وتم التوقيع على مذكرة التفاهم المتعلقة بهذه الخطة في 21 مارس 2025 بين الدولة ممثلة في وزارتي الاقتصاد والمالية والتجهيز والمياه، والوكالة الوطنية للتدبير الاستراتيجي لمساهمات الدولة والشركة الوطنية للطرق السيارة. ويجب أن يسمح التنفيذ على وجه الخصوص للمشغل باللجوء إلى إصدار السندات دون ضمان سيادي، وهو الأول من نوعه بالنسبة للشركة حسب التقرير.
38 مليار درهم للمطارات
وتصل تكلفة برنامج المكتب الوطني للمطارات إلى 38 مليار درهم. ويتضمن الغلاف 25 مليار درهم مخصصة لتطوير قدرات المطارات و13 مليار درهم مخصصة لترقية المرافق وحيازة العقارات.
تعتمد الخطة المختارة على مجموعة من الموارد الداخلية والخارجية. ويجب أن يولد توريق رسوم الإشغال المؤقت للملك العمومي، على مدى عشرين سنة، للدولة، مبلغ 5 مليار درهم. وسيضاف إلى ذلك 25 مليار درهم من التمويل دون ضمان الدولة، ستتم تعبئتها من خلال إصدارات السندات والقروض البنكية وقروض البنوك متعددة الأطراف. ويجب أن يغطي التمويل الذاتي للمكتب المبلغ المتبقي وهو 8 مليار درهم.
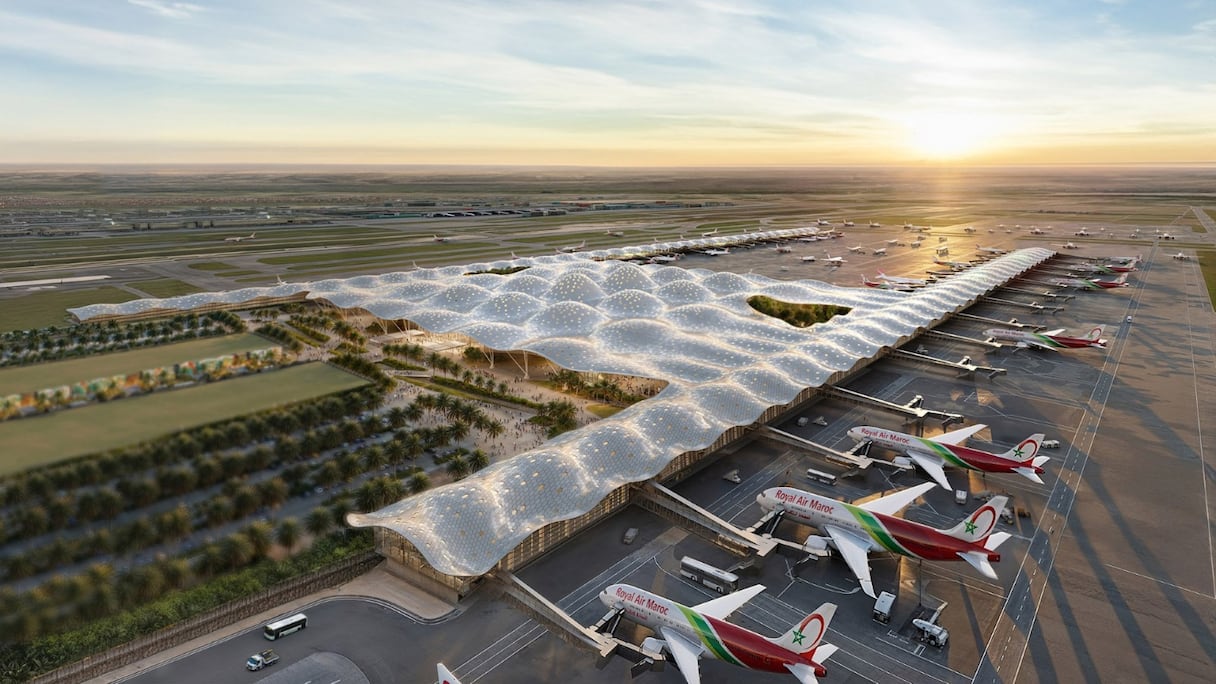
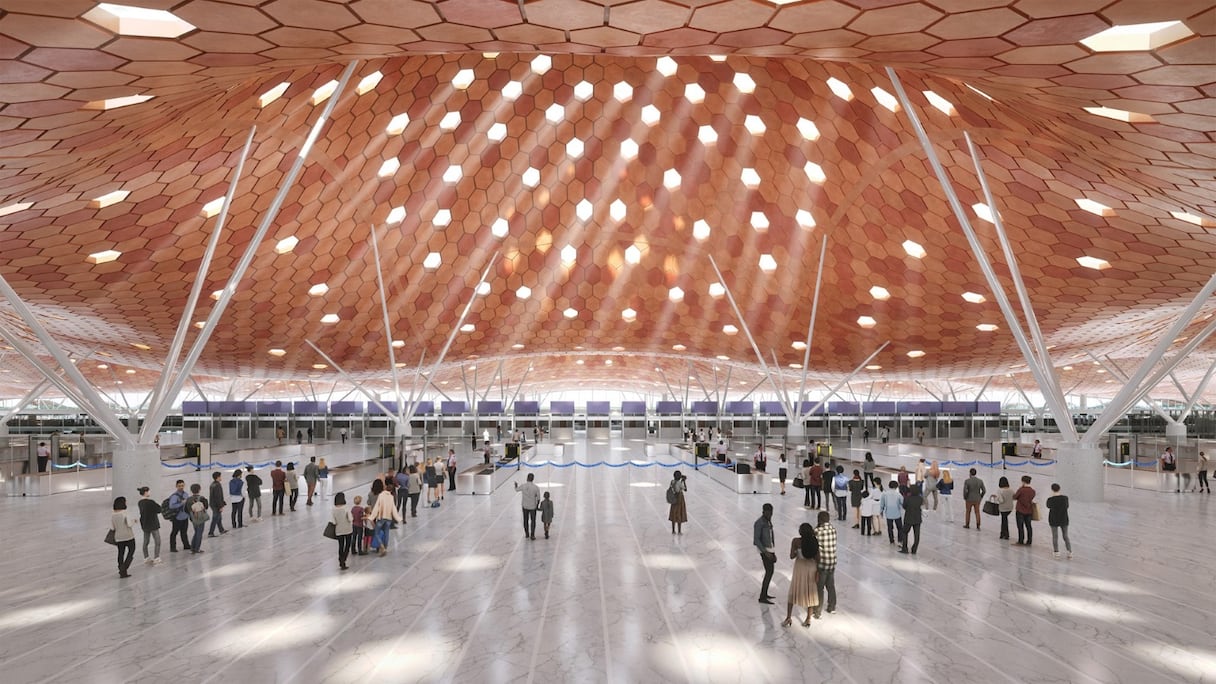
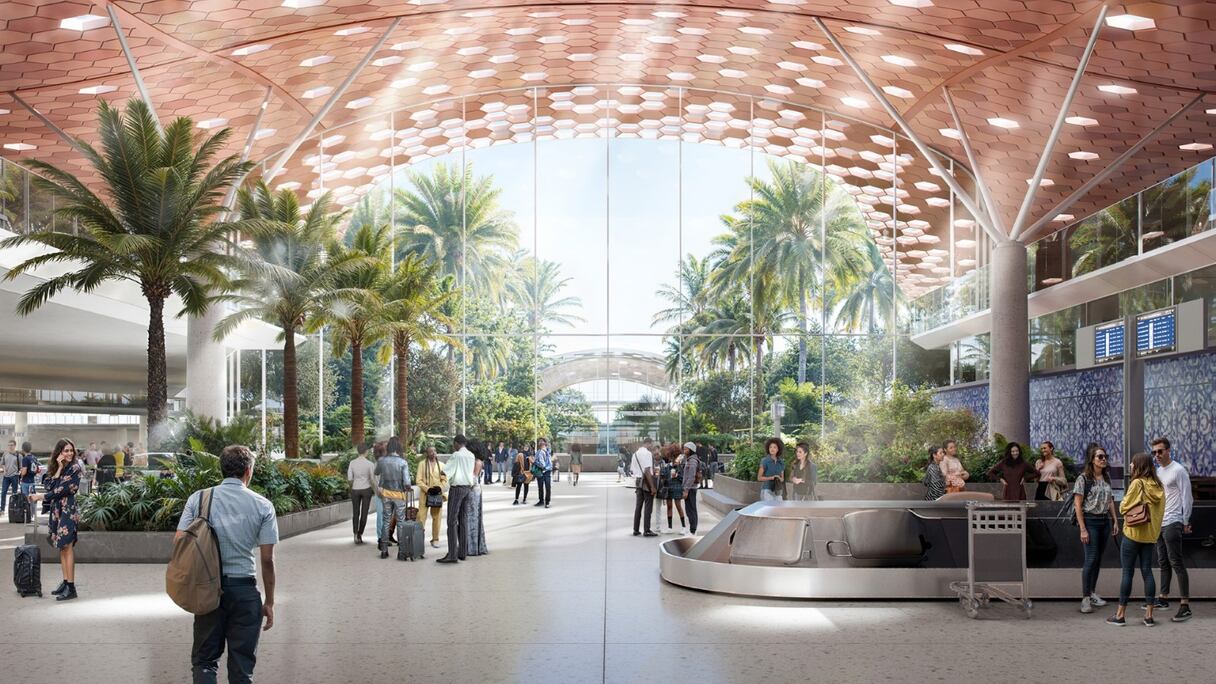
Nouveau terminal à l'Aéroport Mohammed V de Casablanca
ويهدف هذا الإجراء إلى تعزيز الموارد الخاصة للمكتب الوطني للمطارات مع تنويع مصادر تمويله. ويجب أن تتيح إصدارات السندات، على وجه الخصوص، تعبئة مدخرات المستثمرين المؤسساتيين، بما في ذلك منظمات التوظيف الجماعي للقيم المنقولة، وصناديق التقاعد وشركات التأمين.
تمت الموافقة على الخطة بعد مشاورات بين الوكالة الوطنية للتدبير الاستراتيجي لمساهمات الدولة و المكتب الوطني للمطارات والوزارات المعنية. وتم التوقيع على مذكرة تفاهم في 24 يوليوز 2025 تحت إشراف رئيس الحكومة.
وإلى جانب المبالغ التي تمت تعبئتها، تعكس هذه العمليات تغيرا في النهج المستخدم لتمويل الاستثمارات العامة الكبرى. وبدلا من اللجوء بشكل ممنهج إلى ميزانية الدولة أو ضماناتها، تعتزم الوكالة الوطنية للتدبير الاستراتيجي لمساهمات الدولة الاعتماد على أصول الشركات العامة، وتعزيز أسهمها وزيادة قدرتها على جمع التمويل من الأسواق.
ويشكل التوريق، في هذا الصدد، إحدى الأدوات الرئيسية المستخدمة. فهو يجعل من الممكن تحويل تدفقات الدخل المستقبلية إلى موارد يمكن تعبئتها على الفور لتمويل الاستثمارات. وفي الترتيبات المقدمة، تتم إعادة ضخ الأموال المجمعة على هذا النحو في الشركات المعنية، في شكل زيادة الرأسمال أو غيرها، من أجل تعزيز هيكلها المالي.
ومع ذلك، لا تعني هذه الاستراتيجية أن المشاريع يتم تمويلها دون الحاجة إلى الديون أو التدخل العام. ويخصص برنامج السكك الحديدية، على وجه الخصوص، 5 مليارات درهم من صناديق الحكومة، في حين تعتمد الآليات الأخرى جزئيا على القروض، التي يتعين تسديدها من قبل الفاعلين المعنيين والموارد المرتبطة بأنشطتهم.
ولذلك، فإن التحدي يتمثل في إزالة تكلفة هذه الاستثمارات بقدر ما يتمثل في توزيع التمويل بشكل مختلف، من خلال الحد من العبء المباشر على الميزانية العامة وتجنب أن تكون القروض المعنية مصحوبة بضمان من الدولة. وستعتمد استدامة هذه الترتيبات في نهاية المطاف على قدرة الشركات العامة على الوفاء بالتزاماتها، والربحية الاقتصادية للبنية التحتية، والسيطرة على تكاليف الإنجاز.