
إنها معادلة قلما تقبلها مناطق في العالم: 113 مليون مسافر في عام 2025، و137.3 مليون مسافر متوقع في عام 2026، وهو ما يمثل نموًا بنسبة 21.5%، ومتوسط هامش ربح صاف لا يتجاوز 0.2%.
فيوم 10 شتنبر 2026، جمعت رابطة شركات الطيران الأفريقية في مركز ساريت للمعارض بنيروبي، الحكومات والمؤسسات الإقليمية والشركاء الماليين حول موضوع ذو راهنية كبرى: «قطاع طيران أفريقي قادر على الصمود: شراكات، تمكين، ربحية».
ويكمن وراء هذا العنوان معادلة معقدة. إذ تواجه شركات الطيران الأعضاء في الرابطة، والبالغ عددها 50 شركة، والتي تنقل أكثر من 85% من حركة النقل الجوي الدولي في القارة، طلبا قياسيا. ومن المتوقع أن يصل عدد المسافرين إلى 137.3 مليون مسافر في عام 2026، بزيادة قدرها 21.5% عن عام 2025.
ومع ذلك، لا يتوقع أن تحقق هذه الشركات سوى هامش ربح صاف متوسط قدره 0.2% في عام 2026، بينما تتوقع الرابطة هامش ربح صاف متوسط قدره 1.3%. وفي كلتا الحالتين، يعد هذا أحد أدنى هوامش الربح في العالم، بفارق 1.1 نقطة مئوية. هامش الربح البالغ 0.2% أقل بست مرات ونصف من هامش 1.3%.
هامش الربح المتوقع البالغ 1.3% منخفض للغاية بالفعل، أما هامش الربح المتوقع البالغ 0.2% فهو شبه معدوم. في كلتا الحالتين، تعمل شركات الطيران الأفريقية على حافة الهاوية. كيف يعقل هذا الأمر ؟ تجدر الإشارة إلى أن توقعات الاتحاد الدولي للنقل الجوي لربحية شركات الطيران الأفريقية تدهورت بشكل حاد خلال النصف الأول من عام 2026.
ففي دجنبر 2025، توقع الاتحاد ربحا قدره 1.30 دولار لكل راكب لشركات الطيران الأفريقية، مقارنة بمتوسط عالمي قدره 7.90 دولار. وفي يونيو 2026، خفض الاتحاد هذا الرقم إلى 40 سنتا لكل راكب. وانخفض صافي هامش الربح في المنطقة من 1.0% إلى 0.2% خلال الفترة نفسها، وانخفض إجمالي الربح الإقليمي إلى النصف تقريبا، من حوالي 200 مليون دولار إلى حوالي 100 مليون دولار.
يبرز هذا التفاوت تناقض قارة يبلغ تعداد سكانها 1.58 مليار نسمة، ومتوسط أعمارهم 19 عاما، واقتصاداتها تنمو بمعدل 4.3% سنويا، ومع ذلك لا تزال نسبة استخدام السفر الجوي محدودة عند 7% من السكان.
«قطاع الطيران الإفريقي على أتم الاستعداد للوفاء بوعده: ربط اقتصاداتنا، وتنمية تجارتنا، ودعم النمو الذي يحققه شباب القارة ورواد أعمالها. لكن الاستعداد لا يعني بالضرورة امتلاك القدرة. يتوقع من شركات الطيران لدينا الوفاء بهذا الوعد بهوامش ربح ضئيلة للغاية، مع تحمل تكاليف وأموال مجمدة وصدمات لا تواجهها شركات الطيران في أماكن أخرى. ندعو الحكومات إلى صرف المستحقات، وتخفيف العبء الضريبي على النقل الجوي، وتنفيذ اتفاقيات التحرير التي وقعتها بالفعل»، يؤكد عبد الرحمن بيرثي، الأمين العام لرابطة شركات الطيران الYفريقية.
هذه الخرجة ليست حالة منعزلة، بل هي مبنية على تحليل محاسباتي وسياسي لقطاع الطيران الأفريقي.
فيما يلي، وفقا لمنشور رابطة شركات الطيران الأفريقية، العوامل العشرة التي تزيد التكاليف أو تثقل كاهل شركات الطيران في القارة.
أبرز ثلاثة عوامل هي: الضرائب ورسوم المطارات، والأموال المجمدة من قبل الحكومات، ونمو العرض الذي يفوق الطلب.
تمثل الضرائب والرسوم ما بين 35 و40% من أسعار التذاكر في أفريقيا، مقارنة بنحو 20% عالميا. هذا الفارق كبير، ولا يقتصر آثارها على المسافر فحسب، بل تقلل الطلب، وتضعف صافي مداخيل شركات الطيران، وتضعف القدرة التنافسية للنقل الجوي الأفريقي. بالنسبة لشركات الطيران ذات هوامش الربح شبه المعدومة، تصبح كل نقطة مئوية إضافية من الرسوم عائقا بنيويا.
فيما يتعلق بالأموال المجمدة من قبل الحكومات، في مارس 2026، كانت الحكومات تحتجز ما يقارب 774 مليون دولار من أموال شركات الطيران، وهي أعلى نسبة في أي منطقة بالعالم. هذه المبالغ ليست أرباحا، بل هي مداخيل محققة بالفعل ولكنها غير متاحة. تستنزف هذه الأموال السيولة النقدية، وتزيد تكاليف التمويل، وتقلص القدرة الاستثمارية. في قطاعٍ يعد فيه كل دولار مهما، يشكل هذا التجميد استنزافا صامتا.
جدير بالذكر أن وزير المالية الجزائري الجديد، محمد لمين لبو، أصدر مؤخرا بيانا بشأن تحويل مداخيل شركات الطيران الأجنبية، مؤكدا لها أن أموالها المجمدة ستحول خلال 24 ساعة. تجدر الإشارة إلى أنه في نهاية دجنبر 2025، احتلت الجزائر المرتبة الأولى عالميا من حيث الأموال المجمدة التي تعود لشركات الطيران الأجنبية، بأكثر من 307 ملايين دولار.
وفي نهاية أكتوبر 2025، استحوذت عشر دول على 89% من إجمالي الأموال المجمدة عالميا من قبل شركات الطيران. من بينها، سبع دول أفريقية: الجزائر (307 ملايين دولار، المركز الأول)، ومنطقة الفرنك الأفريقي المركزي (179 مليون دولار، المركز الثاني)، وموزمبيق (91 مليون دولار، المركز الرابع)، وأنغولا (81 مليون دولار، المركز الخامس)، وإريتريا (78 مليون دولار، المركز السادس)، وزيمبابوي (67 مليون دولار، المركز السابع)، وإثيوبيا (54 مليون دولار، المركز الثامن).
وفيما يتعلق بنمو العرض الذي يفوق الطلب، تؤكد رابطة شركات الطيران الأفريقية أن نمو الطاقة الاستيعابية لا يزال يفوق الطلب. وبالتالي، فإن عدد المقاعد المتاحة يزداد بوتيرة أسرع من عدد الركاب المطلوب نقلهم. والنتيجة: ضغوط على الأسعار، وانخفاض معدلات الإشغال، وتقلص هوامش الربح. وبالتالي، فإن الطلب القياسي لا يكفي لتحقيق أرباح قياسية. هذه إحدى أكثر المفارقات إيلاما في قطاع الطيران الإفريقي.
ثم تأتي الأعباء الناجمة عن الصدمات الخارجية. لنبدأ بتقلب أسعار الوقود، وإغلاق المجال الجوي بسبب النزاعات، والاعتماد على تسليم الطائرات عالميا.
بالنسبة لشركات الطيران، تعد تكاليف الوقود بالغة الأهمية. فعدم استقرارها يجعل التسعير والتخطيط المالي محفوفا بالمخاطر.
ويؤثر ذلك بشدة على شركات الطيران، لا سيما تلك التي تعد هوامش ربحها من بين الأدنى في العالم. فكل زيادة غير متوقعة في الأسعار تؤثر بشكل مباشر على أرباحها.
وفيما يتعلق بإغلاق المجال الجوي بسبب النزاعات، تشير الرابطة إلى وجود ممر حظر طيران بطول 4000 كيلومتر تقريبا يمر عبر النيجر ومالي والسودان وليبيا. وتؤدي عمليات تغيير مسارات الطيران المفروضة إلى زيادة استهلاك الوقود وتكاليف التشغيل.
كل كيلومتر يتم تجاوزه يدفع ثمنه بساعات طيران، واستهلاك الطائرات، وعدم اليقين. تكلفة جيوسياسية تضاف إلى هوامش الربح المتضائلة أصلا. تتحمل شركات الطيران الأفريقية صدمات لا تشهدها مناطق أخرى.
ثم يأتي الاعتماد على توريدات الطائرات العالمية. لا تحصل أفريقيا إلا على 2% فقط من توريدات الطائرات العالمية، مقارنة بـ35.6% لمنطقة آسيا والمحيط الهادئ و24% لأوروبا. هذا الخلل يحد من تحديث الأسطول، وكفاءة استهلاك الوقود، والقدرة على تلبية الطلب. كما يثقل كاهل التمويل، إذ لا يزال الوصول إلى الطائرات محدودا. وبدون أسطول مناسب، يصبح تحقيق نمو حركة النقل الجوي أمرا صعبا.
أما المجموعة الثالثة من العوائق فتتضمن نقص البنية التحتية للمطارات والملاحة الجوية، ونقص سعة الرحلات الطويلة، وصيانة الطائرات التي تجرى في الخارج.
لننظر إلى النقص الحاصل في البنية التحتية للمطارات والملاحة الجوية. تحتاج القارة الأفريقية إلى استثمارات تقدر بنحو 25 إلى 30 مليار دولار على مدى السنوات العشر القادمة. فبدون مطارات وأنظمة ملاحة وقدرة استيعابية كافية، سيصل النمو إلى حدّه الأقصى. ولا تقتصر هذه التكلفة على القطاع العام فحسب، بل تحمل أيضا على شركات الطيران من خلال الرسوم والتأخيرات وعدم الكفاءة. فالبنية التحتية هي الركيزة الأساسية لربحية شركات الطيران.
أما فيما يتعلق بنقص سعة الرحلات الطويلة، فإن شركات الطيران الأفريقية لا تملك سوى 37.6% من سعة الرحلات العابرة للقارات. بعبارة أخرى، فإن غالبية حركة المسافرين على الرحلات الطويلة لا تشغلها شركات الطيران الإفريقية. وهذا يمثل خسارة مباشرة في المداخيل، فضلا عن اعتماد القارة على شركات طيران أجنبية لربط أفريقيا ببقية العالم. فكل مقعد على رحلة طويلة لا تشغله شركة طيران أفريقية يعد قيمة مضافة تذهب إلى جهات أخرى.
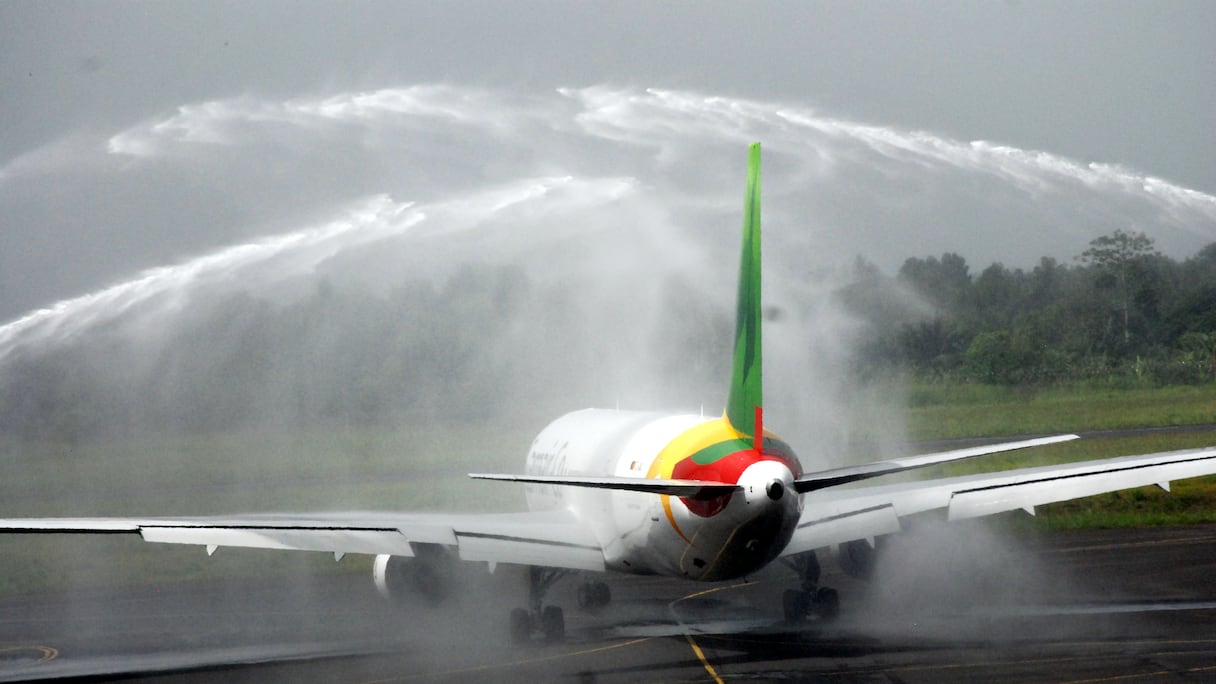
Water salute pour le vol inaugural d'un Boeing 767 Camair-Co à l'aéroport international de Douala: l’Afrique ne reçoit que 2% des livraisons mondiales d’appareils, contre 35,6% pour l’Asie-Pacifique et 24% pour l’Europe. Un déséquilibre massif qui limite la modernisation des flottes, l’efficacité énergétique et la capacité des transporteurs africains à répondre à une demande pourtant record. Il pèse également sur le financement du secteur, car l’accès aux avions reste restreint. Sans flotte adaptée et renouvelée, la croissance du trafic aérien africain (137,3 millions de passagers attendus en 2026) risque de rester une promesse difficile à tenir.
لننتقل إلى صيانة الطائرات التي تجرى في الخارج. تنفق شركات الطيران الأفريقية 1.8 مليار دولار على صيانة الطائرات في الخارج. هذه الأموال تغادر القارة بدلا من أن تساهم في تمويل القدرات المحلية، وخلق فرص العمل، ودعم سلسلة القيمة. تدعو رابطة شركات الطيران الأفريقية إلى عكس هذا التدفق للحفاظ على قيمة أكبر محليا. هذه مسألة سيادة صناعية بقدر ما هي مسألة تنافسية.
أما العائق العاشر فهو انخفاض نسبة انتشار النقل الجوي. فمع نسبة 7% فقط من السكان الذين يسافرون جوا، تبقى أفريقيا من بين المناطق الأقل استخداما للنقل الجوي. يبلغ عدد سكانها 1.58 مليار نسمة، ومتوسط أعمارهم 19 عاما، وتنمو اقتصاداتها بمعدل 4.3% سنويا. الإمكانات هائلة، لكنها لا تترجم بعد إلى مداخيل كافية. هذا النقص يثقل كاهل ربحية شركات الطيران.
هذه العوائق العشرة ليست معزولة، بل تشكل منظومة متكاملة. فالضرائب تزيد من أسعار تذاكر الطيران، والأموال المجمدة تحرم شركات الطيران من السيولة، والطاقة الاستيعابية تتجاوز الطلب، والنزاعات تزيد من تكلفة الرحلات، ونقص الاستثمار في الأساطيل والبنية التحتية يعيق النمو، والصيانة في الخارج والحصة الضئيلة للرحلات الطويلة تصدر القيمة، وأخيرا، انخفاض نسبة انتشار السوق يحد من قاعدة المداخيل. يمكن تلخيص النتيجة في رقمين: هامش ربح صاف متوسط متوقع بنسبة 1.3%، وهامش ربح صاف متوسط متوقع بنسبة 0.2%. في كلتا الحالتين، يواجه قطاع الطيران الإفريقي تحديات كبيرة.
لا تكتفي الرابطة بالتشخيص، بل تقدم ست مقترحات: تطوير حلول تمويلية لشراء الطائرات بالتعاون مع بنك التصدير والاستيراد الإفريقي، وبنك التنمية الأفريقي، ومفوضية الاتحاد الأفريقي قبل قمة الاتحاد الأفريقي في يوليوز 2027، وتعزيز إطار التعاون بين شركات الطيران الأفريقية لمعالجة فجوة قدرات الرحلات الطويلة، وحث الحكومات على ترجمة التزامات سوق النقل الجوي الأفريقي الموحد إلى تحرير فعلي على أرض الواقع، وتوسيع الاستثمارات في السلامة، وفعالية المجال الجوي، والصيانة المحلية.
على صعيد السلامة، ساهمت جهود بناء القدرات التي نفذت بالتعاون مع مؤسسة سلامة الطيران في تحسين معدل الحوادث في أفريقيا بنسبة 35% بحلول عام 2025، ليصل إلى 7.86 حادثا لكل مليون رحلة، مقارنة بـ12.13 حادثا في عام 2024. ويجري الآن توسيع نطاق برنامج المجال الجوي الحر، الذي وفر بالفعل ما يقارب 5000 طن من الوقود سنويا في غرب ووسط إفريقيا، ليشمل شرق وجنوب القارة.
كما تدعو رابطة شركات الطيران الإفريقية إلى زيادة الاستثمار لضمان احتفاظ القارة بحصة أكبر من مبلغ 1.8 مليار دولار الذي تنفقه شركات الطيران الأفريقية حاليا على الصيانة في الخارج.
ويختتم عبد الرحمن بيرثي قائلا: «بهذا الدعم الواسع النطاق، تستطيع شركات الطيران الأفريقية القيام بما تجيده: تحفيز النمو والصمود والترابط الذي تحتاجه قارتنا».
المعادلة بسيطة، لكن الواقع أكثر تعقيدا. إفريقيا تمتلك الطلب والشباب والنمو. ما ينقص، وفقا للرابطة، هو بيئة مالية ومحاسباتية وبنية تحتية تتوقف عن التعامل مع الطائرات كمصدر للدخل وتبدأ في اعتبارها محركا للتنمية.
