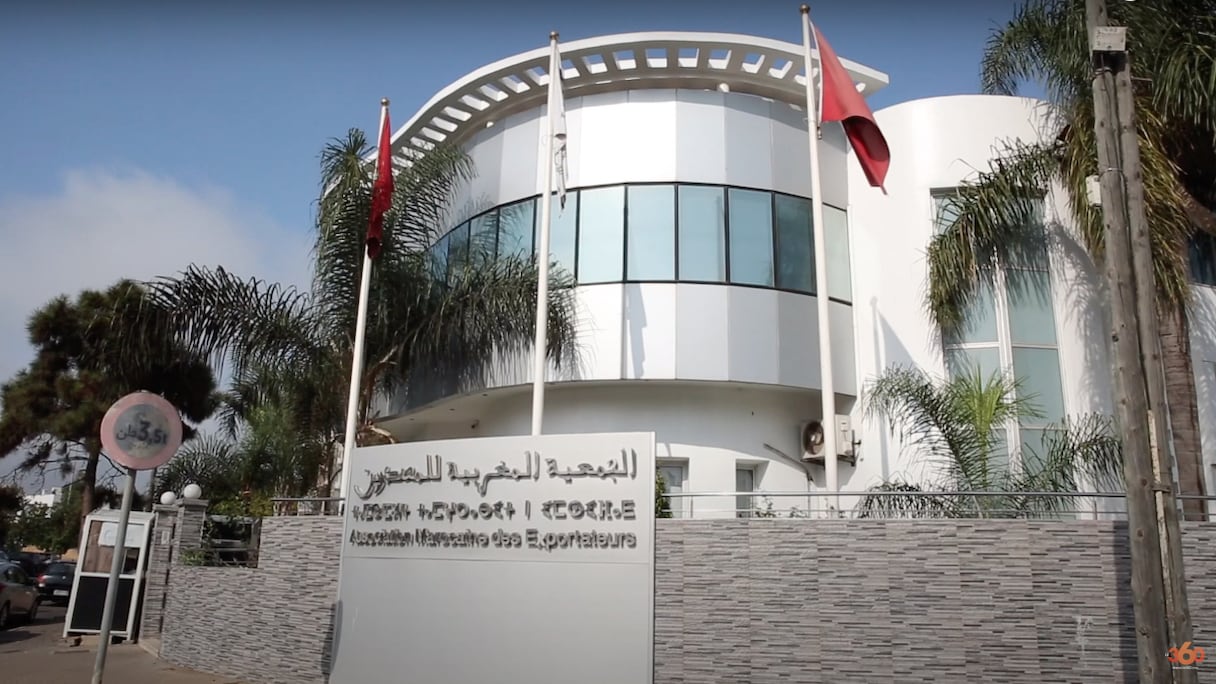
وتتمحور هذه المطالب حول إقرار أجل ملزم للإدارة الضريبية لاسترجاع مستحقات الضريبة على القيمة المضافة، وتخفيف الالتزامات الجبائية، إلى جانب إحداث آلية خاصة بالمصدرين الجدد، واعتماد تسعير للكربون يتناسق مع آلية تعديل الكربون على الحدود التابعة للاتحاد الأوروبي.
ويأتي ملف الضريبة على القيمة المضافة في صدارة الانشغالات، إذ تسوق الشركات التصديرية منتجاتها خارج المملكة معفاة من هذه الضريبة، بينما تؤديها عمليا على مشترياتها ومدخلات الإنتاج، ما يضعها في وضعية دائن هيكلي للدولة.
وأمام هذا الواقع، تطالب «أسميكس» بإقرار أجل ملزم للاسترجاع يسري في مواجهة الإدارة وتترتب عنه فوائد تأخير تلقائية عند تجاوزه، بغية تمكين الشركات من وضوح مالي يحمي سيولتها ويتيح لها إعادة استثمار تلك الأموال المجمدة بسرعة.
وفي الاتجاه ذاته، يترافع المصدرون لتخفيف الأعباء الإدارية الناتجة عن الالتزامات الضريبية المستحدثة خلال السنوات الأخيرة، لاسيما مسطرة الاقتطاع من المنبع التي ضاعفت حجم العمل الملقى على عاتق أقسام المحاسبة. وترى الجمعية في هذا السياق أن التحول الرقمي للإدارة الجبائية ينبغي أن يقترن بتبسيط حقيقي للإجراءات، عوض مراكمة التزامات وتصريحات إضافية تثقل كاهل المقاولات.
ومن جهة أخرى، دعت الهيئة إلى إرساء مسار تفضيلي موجه للمصدرين لأول مرة، بالنظر إلى أن صعوبات السيولة والتمويل تمثل حاجزا بارزا أمام خوض أولى العمليات في الأسواق الدولية. ويروم هذا المقترح تسهيل ولوج المقاولات الصغرى والمتوسطة إلى الخارج، بما يخدم توسيع قاعدة المصدرين في النسيج الاقتصادي الوطني.
وعلى صعيد الرهانات البيئية، شددت الجمعية على ضرورة استباق تداعيات تسعير الكربون على تنافسية السلع المصدرة، خاصة أن الاتحاد الأوروبي استقطب نحو 71,4 في المائة من الصادرات المغربية خلال سنة 2024. وترى المنظمة لزوم مواءمة أي نظام وطني مرتقب لتسعير الكربون مع الآلية الأوروبية لتعديل الكربون على الحدود، لتفادي إخضاع المنتج نفسه لضريبة كربون مزدوجة عند دخوله الفضاء الأوروبي.
ولدعم هذه الحزمة من المقترحات قبيل مناقشة مشروع مالية 2027، تستعد «أسميكس» لجمع معطيات رقمية من الشركات حول حجم مستحقات الضريبة على القيمة المضافة المحتجزة والمدد الحقيقية المسجلة لاستردادها، في مسعى لتحويل السياسة الجبائية إلى محفز حقيقي للتنافسية بدل أن تستمر كعائق أمام نمو الصادرات.