للوهلة الأولى، كان من المفترض أن تلحق الصدمة العالمية الأخيرة -الصراع في الشرق الأوسط وإغلاق مضيق هرمز- ضررا بالغا بإفريقيا. تستورد القارة ما يقارب 80% من نفطها ونصف منتجاتها المكررة. ومع ذلك، كان التأثير أقل حدة مما كان متوقعا.
قدر بنك التنمية الإفريقي في مارس أن نزاعا يستمر لأكثر من ستة أشهر لن يخفض نمو أفريقيا إلا بنسبة 0.2 نقطة مئوية في عام 2026. ورغم ارتفاع أسعار الوقود، إلا أن النقص الحاد كان نادرا. هذا ما يعرف بـ«عائد الصرامة» الموثق في النسخة الحادية عشرة من مؤشر المخاطر والعوائد في أفريقيا، الصادر في 22 شتنبر 2026، عن كونترول ريسكس و«أكسفورد إيكونوميكس أفريكا».
يعرف التقرير هذا العائد بأنه «القدرة على ضمان استمرار عمل الأنظمة الضرورية عند إغلاق قناة». ولا يشير التقرير إلى «قناة» بالمعنى الحرفي، بل إلى أي مسار يعتمد عليه نظام ضروري. فالقناة هنا تمثل طريق إمداد (مضيق هرمز للنفط، والبحر الأسود للقمح، والخليج للأسمدة والكبريت)، أو طريق تمويل (المساعدات الغربية، والأسواق الدولية، والجهات المانحة، وصندوق النقد الدولي)، أو حتى طريق تجاري ولوجستي (ممر بري، وميناء، وطريق تصدير).
بعد جائحة كوفيد-19، والحرب في أوكرانيا، وتراجع المساعدات الغربية، والتعريفات الجمركية الأمريكية، تتجه الدول والشركات الأفريقية نحو بناء بدائل بدلا من قطع علاقاتها الخارجية. بالنسبة للمستثمرين، لم يعد السؤال هو ما إذا كانت إفريقيا محفوفة بالمخاطر، بل أين تترجم هذه الصلابة إلى عملات أجنبية، وبنيات تحتية، وعوائد.
تصنيف عام 2026: المغرب في الصدارة متبوعا تنزانيا وأوغندا
بتطبيق طريقة نسبة العائد إلى المخاطرة على نتائج شتنبر 2026، تغير ترتيب الدول التي تحقق أفضل توازن بين المخاطر والعائد مقارنة بعام 2025. لا يزال المغرب في الصدارة بنسبة 1.22 (عائد 5.14 ومخاطرة 4.21)، يليه مباشرة تنزانيا (1.19) وأوغندا (1.15). وتكمل ساحل العاج (1.13) وغانا (1.11) المراكز الخمسة الأولى.
ثم تأتي مصر (1.10)، وموريشيوس (1.06)، ورواندا (1.03)، وإثيوبيا (1.02)، وكينيا (0.97). خرجت بوتسوانا من قائمة أفضل 10 دول. انخفضت عوائدها من 3.63 إلى 3.31، وارتفعت مخاطرها إلى 3.82.
لا يقدم المغرب أعلى عائد مطلق، وتحقق إثيوبيا (7.52) وأوغندا (6.71) أداء أفضل، ولكنه (أي المغرب) يقدم أفضل تسوية. ويظل مستوى المخاطرة فيه، البالغ 4.21، الأدنى بين الدول العشر الأولى، إلى جانب موريشيوس (3.55). ومع ذلك، شهد المغرب انخفاضا في العائد بمقدار 0.17 نقطة، وارتفاعا في المخاطرة بمقدار 0.33 نقطة، ليبلغ التغيير الإجمالي -0.50. تحسن أداء تنزانيا (+0.25) بفضل ارتفاع العائد (+0.14) وانخفاض المخاطرة (-0.11). وسجلت غانا أقوى تحسن إجمالي (+0.72)، تليها إثيوبيا (+0.67)، ثم جمهورية الكونغو الديمقراطية (+0.59)، ونيجيريا (+0.59).
وتعد نيجيريا مثالا نموذجيا للإصلاحات المؤلمة والعوائد غير المتكافئة. وقد أدى إنهاء دعم الوقود، ووقف تمويل العجز، وتحرير النيرة إلى تقليل مواطن الضعف المالي. وبلغ النمو في القطاعات غير النفطية 4.3% في الربع الأول من عام 2026، مقارنة بـ3.2% للقطاع النفطي.
ارتفعت الاحتياطيات الإجمالية من 40 مليار دولار إلى 46 مليار دولار بين نهاية عام 2024 وعام 2025، وزادت الاحتياطيات الصافية بمقدار 12 مليار دولار لتصل إلى 35 مليار دولار. إلا أن هذا الانتعاش يظل هشا. فقد شكلت تدفقات المحافظ نحو 85% من الرساميل الداخلة في عام 2025، وارتفع التضخم إلى 15.4% في مارس، وقدر معدل الفقر بنحو 63%، وواجه 27 مليون شخص انعدام الأمن الغذائي بنهاية عام 2025. فهل سيستمر هذا الانضباط حتى انتخابات عام 2027؟
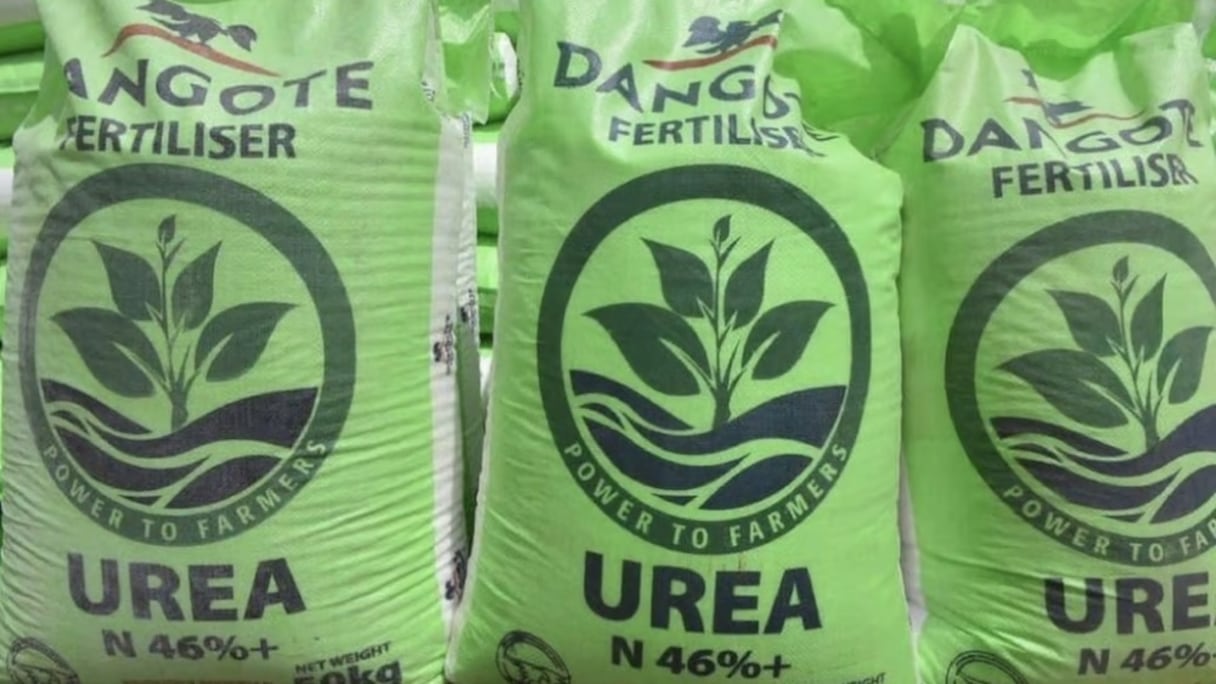


Depuis 2020, la production nigériane d’urée a été multipliée par quatre grâce à des investissements majeurs ; cette offre domestique a fourni aux agriculteurs africains une source substantielle d’engrais lorsque la fermeture du détroit d’Ormuz a perturbé les marchés mondiaux. De son côté, l’Éthiopie a lancé un mégaprojet d’engrais en partenariat avec Dangote Group, destiné à réduire sa dépendance aux importations.
تجني جنوب إفريقيا ثمار استقرارها التدريجي. فقد ارتفع الراند بنسبة 17% منذ أدنى مستوياته في أبريل 2025، وانخفضت عوائد السندات لأجل 10 سنوات بمقدار 290 نقطة. وفي شهر ماي، أكملت البلاد عاما كاملا دون انقطاعات في التيار الكهربائي على مستوى البلاد.
بدأت مشاركة القطاع الخاص في نقل البضائع بالسكك الحديدية والموانئ في تخفيف هيمنة استمرت لأكثر من عقد. إلا أن نقل الكهرباء لا يزال محدودا، والجماعات ضعيفة، وقد يؤدي التغيير في قيادة المؤتمر الوطني الأفريقي إلى إبطاء الإصلاحات.
وتظهر مصر نموذجا للصرامة أكثر تكلفة. فقد تسبب الصراع في الشرق الأوسط في انخفاض قيمة الجنيه بنسبة 12% مقابل الدولار في شهر واحد، وأدى إلى بيع أدوات دين قصيرة الأجل بأكثر من 5 مليارات دولار، وفرض زيادة في أسعار الوقود بنسبة تقارب 20%.
وقد استوعبت البلاد الصدمة دون أن تعود إلى أزمة نقص العملات الأجنبية التي شهدتها الفترة 2022-2024، ويعود الفضل في ذلك بشكل خاص إلى اتفاقية رأس الحكمة مع الإمارات العربية المتحدة بقيمة 35 مليار دولار، والتي حفزت برنامجا موسعا لصندوق النقد الدولي. ومع ذلك، لا يزال الاعتماد على الدعم الخارجي كبيرا.
ويقدم المغرب وكينيا نماذج لاقتصاديات واسعة النطاق، كما أوضحت ذلك كونترول ريسكس وأكسفورد إيكونوميكس أفريكا. وسجل المغرب نموا بنحو 4.9% في عام 2025، وهو أفضل أداء له خلال عقد من الزمان، مع معدل تضخم بلغ 0.8% وعجز في الميزانية انخفض إلى 3.5% من الناتج الداخلي الخام. وعاد تصنيفه السيادي إلى مستوى الاستثمار. أما كينيا، فتتوقع نموا بنسبة 4.5% في عام 2026، لكن من المتوقع أن يصل دينها العام إلى 70.7% من الناتج الداخلي الخام وعجزها المالي إلى 6.1%. وباعتبارها مركزا اقتصاديا متنوعا، فإنها تفتقر إلى الهامش المالي الكافي.
العائد الحقيقي
تستمد الصرامة في المقام الأول من الإنتاج المحلي. فقد بلغ مصفاة دانغوتي في نيجيريا طاقتها الإنتاجية البالغة 650 ألف برميل يوميا بالتزامن مع تراجع الإمدادات من الخليج وأوروبا. وتضاعفت صادرات النفط النيجيرية أكثر من مرتين خلال شهر واحد، وتلقت ساحل العاج والكاميرون وتنزانيا وجنوب إفريقيا كميات كبيرة غير معتادة من البنزين الإقليمي. وتسعى أنغولا إلى مضاعفة طاقة مصفاة كابيندا، بينما تعمل دول شرق إفريقيا على إحياء مشاريع تكرير النفط في كينيا وتنزانيا وأوغندا.
ويحذو القطاع الفلاحي حذوها، حيث تضاعف إنتاج اليوريا في نيجيريا أربع مرات منذ عام 2020. وأطلقت إثيوبيا مشروعا ضخما للأسمدة بالتعاون مع دانغوتي. ويعمل المكتب الشريف للفوسفاط المغربي على تنويع مصادر الكبريت لديه. ويهدف الاتحاد الإفريقي، في استراتيجيته للفترة 2026-2035، إلى زيادة إنتاج الأغذية الفلاحية بنسبة 45%، وخفض خسائر ما بعد الحصاد بنسبة 50%، واستثمار 100 مليار دولار.
ومع ذلك، لا تزال الممرات المادية تشكل عائقا رئيسيا. فالحصارات على طريق داكار-باماكو تعرقل إمدادات الوقود والغذاء، بينما يوفر ممرا لامو-أديس أبابا ودار السلام بدائل مناسبة.
ويعد التمويل التحدي الأكبر الآخر. تمتلك أفريقيا قاعدة رأسمالية محلية تتجاوز 4 تريليونات دولار: 2.1 تريليون دولار في البنوك التجارية، و613 مليار دولار في صناديق التقاعد، و441 مليار دولار في قطاع التأمين، و276 مليار دولار في بنوك التنمية العمومية، و164 مليار دولار في صناديق الثروة السيادية، و438 مليار دولار في احتياطيات النقد الأجنبي، و80 مليار دولار في الذهب.
لم تعد المشكلة تكمن في نقص الأموال، بل في كيفية توظيفها. ففي نيجيريا، نما قطاع التقاعد إلى 22.7 مليار دولار بحلول منتصف عام 2026، ولكن 1.3% فقط من الأصول مستثمرة في صناديق البنيات التحتية وسندات البنيات التحتية للمقاولات.
ويؤكد التقرير أنه «لا يمكن تعبئة سوى جزء ضئيل من مبلغ 4 تريليونات دولار، لكن تحويلا بسيطا من الإنفاق على المعاشات والتأمين قد يوفر ما بين 50 و100 مليار دولار للأصول الإنتاجية».
ولا يزال الدين يمثل التحدي الأكبر، إذ تعاني نحو 40% من الدول الإفريقية من ضائقة ديون أو تواجه مخاطر عالية. ومع ذلك، تشهد التصنيفات الائتمانية تحسنا. فمنذ عام 2024، فاق عدد حالات رفع التصنيف عدد حالات خفضه (17 حالة مقابل -12 في 2024، و17 حالة مقابل -10 في 2025، و6 حالات مقابل -3 في 2026). وتظهر غانا وزامبيا أن إعادة الهيكلة المحكمة تتيح فرصا استثمارية. من المتوقع أن ينمو اقتصاد ساحل العاج، الذي شهد ارتفاعا في معدل نموه بنهاية عام 2025، بنسبة 5.5 % في عام 2026. ولكن حالة السنغال (التي تعاني من ديون خفية غير مصرح بها لصندوق النقد الدولي) وكينيا (التي تعاني من ضرائب مسندة غير مصرح بها) تذكرنا بأن الغموض قد يثني المستثمرين.
لا تستفيد جميع الدول من العائد. فموزمبيق تخفي عجزها الجاري الكبير، وعبء ديون خارجية ثقيل، واحتياطيات متضائلة، وهو ما يجعل خفض قيمة عملتها أمرا مرجحا. أما ملاوي فهي أكثر عرضة للخطر، إذ تعتبر الكواشا، العملة المحلية، مبالغا في قيمتها، وقد يصل التضخم إلى 40% بنهاية عام 2026. أما بوتسوانا، فرغم مؤسساتها القوية، تعاني من ضعف سوق الماس لديها ومنافسة الماس المصنع مخبريا.
نقاط الضعف
ثلاثة اختبارات ستحدد ما إذا كانت هذه الميزة ستستمر. أولها: تحويل دورة الذكاء الاصطناعي ومراكز البيانات إلى قدرة تشغيلية. قد يرتفع الطلب على الكهرباء من 0.4 جيغاواط اليوم إلى 1.5-2.2 جيغاواط في عام 2030. وتعد جنوب أفريقيا وكينيا ومصر والمغرب ونيجيريا في أفضل وضع لمواجهة هذا التحدي.
أما التحدي الثاني، فيتمثل في التعامل مع نظام تجاري مجزأ، مع استمرار قانون النمو والفرص في أفريقيا حتى دجنبر 2026، وتشديد متطلبات آلية تعديل الكربون الحدودية الأوروبية. أما التحدي الثالث، فيتمثل في استيعاب تقلبات المناخ دون اللجوء إلى إجراءات موازناتية جذرية.
ويخلص التقرير إلى أن «إفريقيا لا تستطيع اختيار صدمتها القادمة، لكن بإمكان المستثمرين اختيار أسواقهم بدقة أكبر». وبحلول عام 2026، لن تقاس أفضل التسويات بين المخاطر والعوائد بنسبة فقط.
بل ستقاس بقدرة الدولة على الإنتاج المحلي، وتعبئة مدخراتها، وإدارة ديونها، والحفاظ على استمرارية عمل أنظمتها الضرورية. وتقود المغرب وتنزانيا وأوغندا وساحل العاج وغانا هذا التوجه. أما الدول الأخرى (موزمبيق وملاوي وبوتسوانا)، فتذكرنا بثمن الانتظار.
