
في شهر غشت 2026، يجسد تصنيف المطارات الإفريقية من حيث سعة المقاعد جمدينامية السوق الإفريقية. تتصدر القاهرة (1.850.926 مقعدا) القائمة، تليها أديس أبابا (1.251.909 مقعدا) وجوهانسبرغ (1.148.652 مقعدا). وتكمل الدار البيضاء (803.579)، والجزائر (676.242)، ونيروبي (567.644)، وكيب تاون (557.503)، وتونس (526.444)، ولاغوس (48.103)، ومراكش (480.112) قائمة العشرة الأوائل.
وخلف هذا التصنيف، تبرز حقيقة أخرى: فالسعة تنمو بوتيرة أسرع من الربحية، وتركز مراكز النقل الجوي النمو الذي تكافح شركات الطيران الإفريقية لتحويله إلى هوامش ربح.
وأكدت رابطة شركات الطيران الإفريقية، في تقريرها الصادر يوم 15 شتنبر 2026، هذا التوجه: ففي غشت 2026، زادت سعة المقاعد في جميع أنحاء إفريقيا بنسبة 8.8% مقارنة بشهر غشت من عام 2025. وشهدت الرحلات الداخلية الإفريقية زيادة بنسبة 10.5% في توافر المقاعد، مدفوعة بتوسيع الشبكة، وافتتاح خطوط جديدة، ومبادرات تحديث سعة الطائرات. وهذا ليس تفصيلا بسيطا، بل هو مؤشر على تزايد كثافة الربط الجوي داخل القارة.
وتظهر قائمة أفضل عشرة مطارات تباينا كبيرا، إذ يهيمن شمال إفريقيا بشكل كبير، حيث يضم القاهرة والدار البيضاء والجزائر وتونس ومراكش، بإجمالي خمسة مطارات. ويؤكد التوزيع الإقليمي لسعة المقاعد هذا التباين، إذ يستحوذ شمال إفريقيا على 41.9% من الإجمالي، يليه شرق إفريقيا بنسبة 22.7%، ثم جنوب إفريقيا بنسبة 18.3%، وأخيرا وسط وغرب إفريقيا بنسبة 17.1%.
بمعنى آخر، يستحوذ النصف الشمالي من القارة على الجزء الأكبر من السعة، على الرغم من أن أديس أبابا ونيروبي تذكران بقوة مراكز النقل الجوي في الشرق. يضم جنوب إفريقيا مطارين فقط، جوهانسبرغ وكيب تاون، بنسبة 18.3% من السعة. أما وسط وغرب إفريقيا، باستثناء لاغوس، فلا يمثل سوى 17.1%. ولا يظهر أي مطار من وسط إفريقيا ضمن قائمة أفضل عشرة مطارات.
ترتيب أفضل 10 مطارات إفريقية من حيث الطاقة الاستيعابية للمقاعد لشهر غشت 2026:
| سعة المقاعد | الدولة | المدينة | المطار | التصنيف |
|---|---|---|---|---|
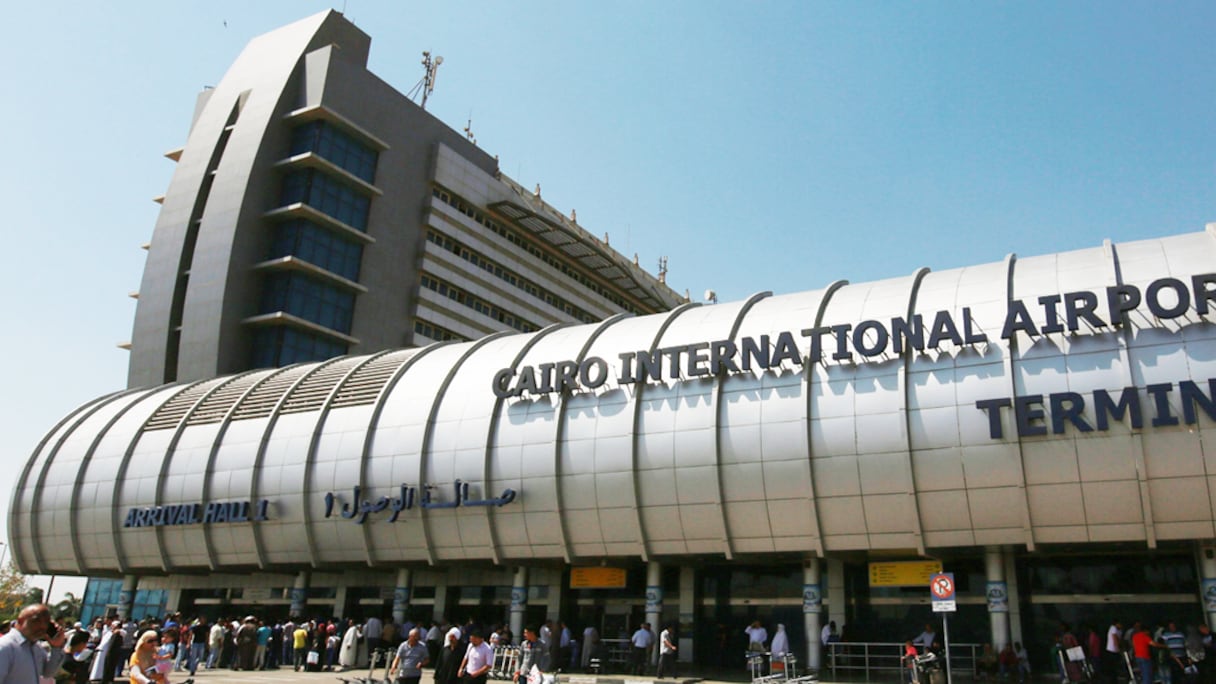
| 1.850.926 | مصر | القاهرة | مطار القاهرة الدولي | 1 |
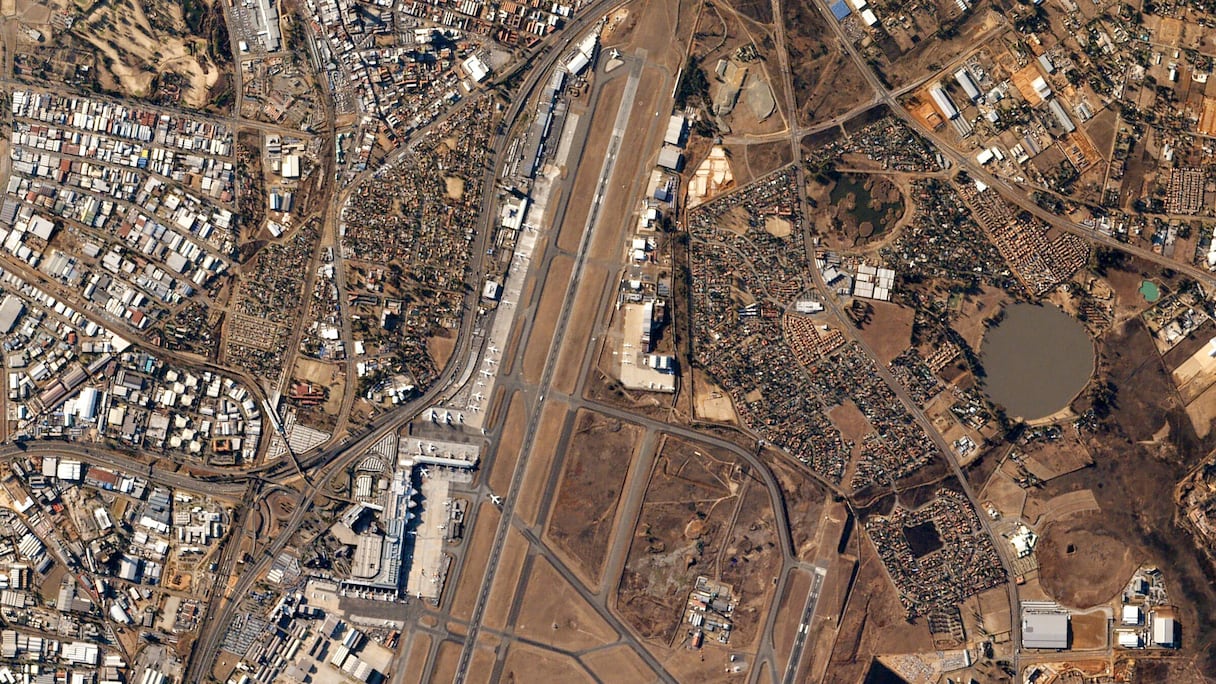
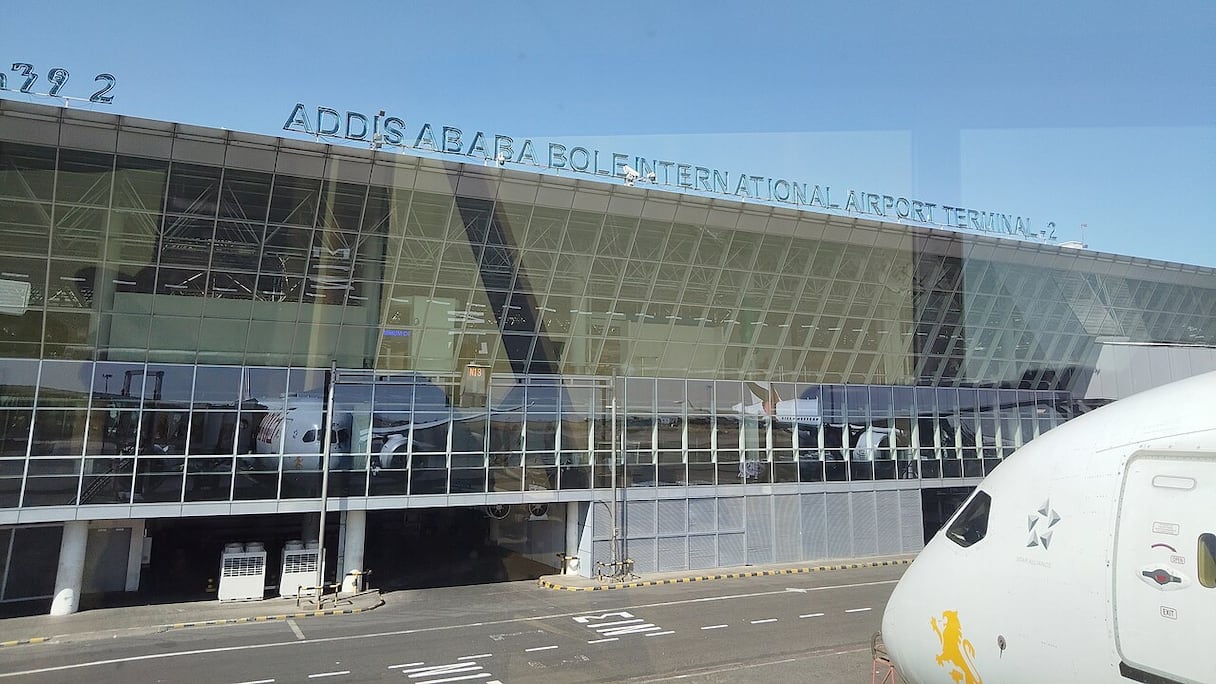
| 1.251.909 | إثيوبيا | أديس أبابا | مطار أديس أبابا بولي الدولي | 2 |
| 1.148.652 | جنوب إفريقيا | جوهانسبرغ | مطار أوليفر ريجنالد تامبو الدولي | 3 |
| 803.579 | المغرب | الدار البيضاء | مطار محمد الخامس الدولي | 4 |
| 676. 242 | الجزائر | الجزائر العاصمة | مطار هواري بومدين | 5 |
| 567.644 | كينيا | نيروبي | مطار جومو كينياتا الدولي | 6 |
| 557.503 | جنوب إفريقيا | كيب تاون | مطار كيب تاون الدولي | 7 |
| 526.444 | تونس | تونس العاصمة | مطار تونس قرطاج الدولي | 8 |
| 483.103 | نيجيريا | لاغوس | مطار مورتالا محمد الدولي | 9 |
| 480.112 | المغرب | مراكش | مطار مراكش المنارة | 10 |
لا يقتصر هذا التصنيف على كونه رمزيا، بل يكشف عن أماكن تركز حركة النقل الجوي والاستثمارات والفرص. تتفوق القاهرة، التي تضم ما يقارب 1.85 مليون مقعد، على أديس أبابا بأكثر من 600 ألف مقعد. وتشكل الدار البيضاء والجزائر وتونس قوسا قويا لشمال إفريقيا.
وتؤكد مراكش، التي تضم 480.112 مقعدا، وجود مطارين للمغرب ضمن التصنيف، كما هو الحال في جنوب إفريقيا. وتظهر نيجيريا فقط مع لاغوس، في المركز التاسع. وتعتمد كينيا وإثيوبيا على مركز واحد، ولكنه بالغ الأهمية.

Des voyageurs à l'aéroport Mohammed V de Casablanca: Cet aéroport se hisse au quatrième rang du top 10 des aéroports africains par capacité de siège à fin août 2026, avec 803 579 sièges.
السعة وحركة النقل: الفجوة الواسعة
يصبح التحليل أكثر دقة عند النظر إلى الطاقة الاستيعابية وحركة النقل الجوي معا. ففي غشت 2026، استحوذت شركات الطيران الإفريقية على 47.2% من الطاقة الاستيعابية الدولية، بما في ذلك الرحلات الإقليمية والعابرة للقارات، مقارنة بنسبة 52.8% لشركات الطيران غير الإفريقية.
أما بالنسبة للرحلات العابرة للقارات، فيشير تقرير رابطة شركات الطيران الإفريقية إلى أن شركات الطيران الإفريقية استحوذت على 62.4% من الطاقة الاستيعابية، مقارنة بنسبة 37.6% لشركات الطيران غير الإفريقية. ومع ذلك، يشير مقال سابق إلى أن شركات الطيران الإفريقية لا تستحوذ إلا على 37.6% من الطاقة الاستيعابية العابرة للقارات. ويعكس هذان الرقمان التوتر نفسه: فمكانة شركات الطيران الإفريقية في السفر لمسافات طويلة لا يزال رهانا استراتيجيا.
التوزيع الإقليمي للقدرة الاستيعابية للمقاعد في إفريقيا (غشت 2026):
| السعة | المنطقة |
|---|---|
| 17,1% | وسط وغرب إفريقيا |
| 18,3% | منطقة الجنوب الإفريقي |
| 22,7% | شرق إفريقيا |
| 41,9% | شمال إفريقيا |
أما في ما يتعلق بحركة النقل الجوي الدولية، فقد استحوذت شركات الطيران الإفريقية على 51.1% من إجمالي حركة النقل الجوي في يونيو 2026، مقارنة بنسبة 48.9% لشركات الطيران غير الإفريقية. لكن بالنسبة لحركة النقل الجوي بين القارات، لم تتجاوز حصتهم 36.7%، مقارنة بنسبة 63.3% لشركات الطيران غير الإفريقية.
الرسالة واضحة: تولد إفريقيا حركة نقل جوي، لكنها لم تستحوذ بعد على غالبية سوق الرحلات الطويلة. ولا تترجم المقاعد التي توفرها شركات الطيران الإفريقية دائما إلى حصة سوقية تتناسب مع طموحاتها.
وتؤكد مؤشرات الإنتاج هذا الأمر. ففي يوليوز 2026، ارتفع مؤشر عدد الكيلومترات المقاعد المتوفرة بنسبة 9 % مقارنة بيوليوز 2025. ويقيس هذا المؤشر السعة التي توفرها شركة طيران أو مجموعة شركات طيران.
كما ارتفع مؤشر كيلومترات الركاب الإيرادية، وهو مقياس للطلب الفعلي على السفر الجوي، بنسبة 5.8% تقريبا خلال الفترة نفسها. وبالتالي، ينمو العرض بوتيرة أسرع من الطلب. وهذا خلل واضح. فعندما تنمو السعة بوتيرة أسرع من حركة النقل الجوي، تتعرض الأسعار لضغوط وتصبح عوامل الحمولة أكثر هشاشة. وتؤكد رابطة شركات الطيران الإفريقية هذا الأمر صراحة: إذ يستمر نمو السعة في تجاوز الطلب.
في غشت 2026، وزِعت حقوق النقل الجوي داخل القارة الإفريقية، بناء على السعة، على النحو التالي: 39% لحقوق النقل الخاصة بالحرية الثالثة، و38% لحقوق النقل الخاصة بالحرية الرابعة، و23% لحقوق النقل الخاصة بالحرية الخامسة. تسمح حقوق النقل الخاصة بالحرية الثالثة لشركات الطيران بإنزال الركاب في دولة أجنبية انطلاقا من دولتها.
وتسمح حقوق النقل الخاصة بالحرية الرابعة بنقل الركاب المتجهين إلى بلدهم الأم. أما حقوق النقل الخاصة بالحرية الخامسة فتجيز نقل الركاب بين دولتين ثالثتين، كجزء من رحلة جوية متصلة بأراضي شركة الطيران. تنظم هذه الحريات الجوية التوقفات والرحلات الجوية المصرح بها. وفي مجال النقل الجوي داخل القارة الإفريقية، تنظم هذه الحقوق الولوج إلى المسارات والطرق.
تظهر هذه البنية أن الجزء الأكبر من المبادلات يعتمد على الحقوق التقليدية، بينما تبقى حقوق النقل الخاصة بالحرية الخامسة، الأكثر مرونة، ممارسة محدودة. وهذا أمر بالغ الأهمية بالنسبة لقارة تسعى إلى تعزيز روابطها.
ويظل التحرير الفعلي، لا سيما في إطار السوق الإفريقية الموحدة للنقل الجوي، عاملا أساسيا، وتحث رابطة شركات الطيران الأفريقية الحكومات على ترجمة التزاماتها إلى أفعال.
أما الشحن الجوي فيظهر وضعا مختلفا. ففي يوليوز 2026، أشارت التحليلات الخاصة بالمناطق الإفريقية إلى أن الواردات الإفريقية تجاوزت الصادرات في معظم المناطق. وتعد شرق إفريقيا استثناء، حيث تجاوزت أحجام الصادرات الواردات.
وبشكل عام، ارتفع الشحن الجوي في إفريقيا بنسبة 2.8% في يوليوز 2026 مقارنة بيوليوز 2025. ولا تزال حصة شركات الطيران الإفريقية في سوق نقل البضائع محورا استراتيجيا رئيسيا. وتستمر القارة في التبادل التجاري، إلا أن القيمة المضافة للخدمات اللوجستية لا تزال غير مستغلة إلى حد كبير.
وفي الأسبوع المنتهي في 21 غشت 2026، بلغ متوسط السعر العالمي لوقود الطائرات 163.87 دولارا للبرميل، بزيادة قدرها 3.1% عن الأسبوع السابق. أما في أفريقيا، فقد بلغ المتوسط الأسبوعي 169.01 دولارا للبرميل. ويعد هذا الفرق كبيرا في قطاع تكاد هوامش ربحه معدومة.
وهكذا، فإن تصنيفات المطارات ليست مجرد قائمة. تكشف هذه الإحصائيات عن شمال إفريقيا التي تتركز فيها القدرات، وشرق إفريقيا التي تعتمد على أديس أبابا ونيروبي، وجنوب إفريقيا التي تضم جوهانسبرغ وكيب تاون، ووسط وغرب إفريقيا التي، على الرغم من وجود لاغوس، لا تزال ممثلة تمثيلا ناقصا في صدارة القائمة. كما تظهر أن نمو القدرات وحده لا يكفي. فبدون بيئة مالية وبنية تحتية مناسبة، سيظل الإقلاع صعبا.
أما أفضل عشرة مطارات إفريقية فتروي قصة مختلفة: الطلب موجود، والشباب موجود، والنمو موجود. ما ينقص هو بيئة تتوقف عن اعتبار الطائرة كمصدر للموارد، وتبدأ في النظر إليها كمحرك للتنمية.
