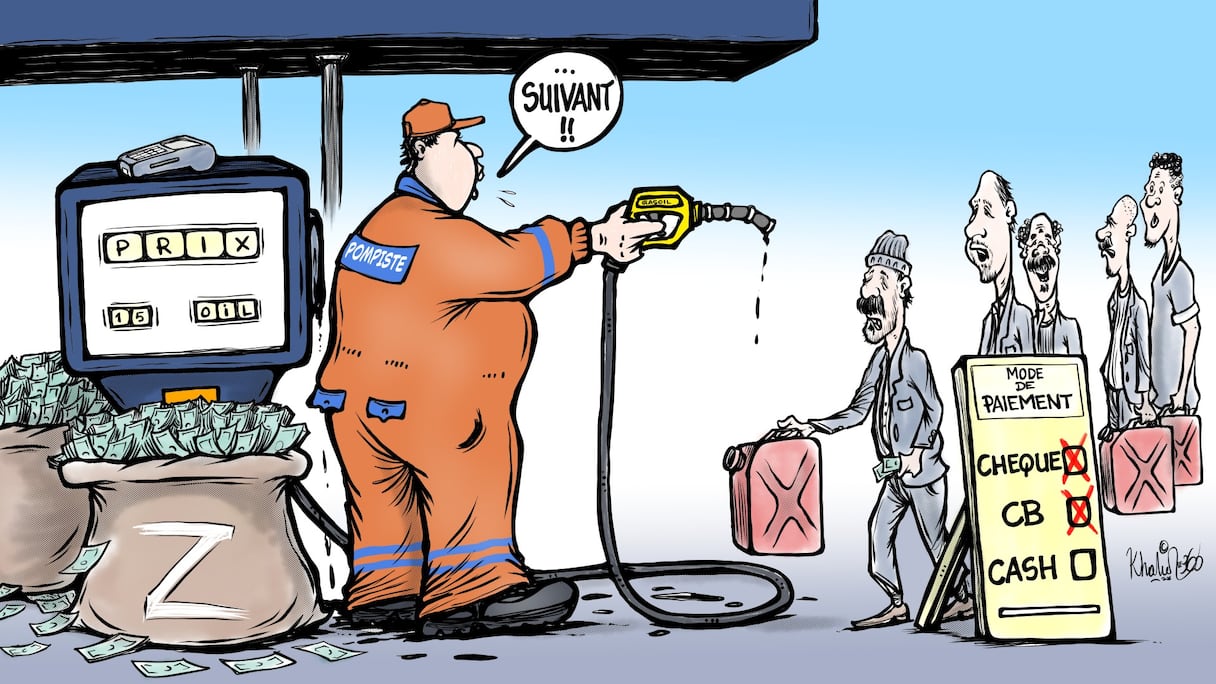
تعود مسألة النظام الضريبي المطبق على موزعي الوقود لتتصدر النقاش العام. ففي إطار مشروع قانون المالية 2027، يطرح مقترح رفع نسبة الضريبة على الشركات إلى 40%، والذي يخص مستوردي وموزعي المحروقات الذين يبلغ صافي أرباحهم 100 مليون درهم أو أكثر، تساؤلات حول تداعياته الفعلية على السوق، وبشكل خاص على القدرة الشرائية لأرباب السيارات.
وينطوي هذا الإجراء على تسوية دقيقة. فبينما تسعى الدولة إلى زيادة المساهمة الضريبية للشركات التي تحقق أرباحا ضخمة، لا يوجد ما يضمن أن هذه الشركات ستتحمل العبء الضريبي الإضافي بالكامل، إذ قد يتم تحميل جزء منه، أو حتى تكلفته الإجمالية، على أسعار البيع النهائية.
وفي هذا الصدد، يرى خبير في الشؤون الضريبية في اتصال مع Le360، أن « هذا قرار سياسي تظل تداعياته الاقتصادية غير مؤكدة »، محذرا من الآثار المتناقضة المحتملة لهذا الإجراء الذي يهدف إلى تعزيز المداخيل الضريبية، بينما لا تزال عواقبه على المستهلك غير واضحة.
ولفهم المسألة، لابد أولا من وضع هذا النقاش في سياقه. فقد أقر قانون المالية لسنة 2023 إصلاحا تدريجيا للضريبة على الشركات، ينص أساسا على فرض ضريبة في حدود 35% على الشركات التي تحقق ربحا صافيا لا يقل عن 100 مليون درهم. وقد تم رفع هذه النسبة بشكل تدريجي، من 32% في عام 2023 إلى 33% في عام 2024، ثم إلى 34% في عام 2025، ليصل في النهاية إلى 35% في عام 2026. وبناء عليه، فإن شركات توزيع الوقود التي تتجاوز أرباحها هذا الحد تخضع بالفعل لهذه النسبة.
أما نسبة 40% المقترحة في مشروع قانون المالية 2027، فتندرج ضمن التوجه العام للقانون-الإطار رقم 69-19 المتعلق بالإصلاح الضريبي، والذي يهدف أساسا إلى تعزيز المساهمة الضريبية للشركات العاملة في قطاعات خاضعة للتنظيم، أو التي تتسم بوضع احتكاري.
ويبقى التساؤل مطروحا حول الأثر الفعلي لهذه الزيادة على الفاعلين المعنيين، والأهم من ذلك: هل سيتم استيعاب هذه التكلفة الإضافية ضمن هوامش ربحهم، أم ستقع، كليا أو جزئيا، على عاتق المستهلك ؟
ويرى عدد من الخبراء، الذين استطلع Le360 آراؤهم، أن خطر تحميل هذه التكلفة على المستهلكين هو خطر حقيقي. ويستند تحليلهم إلى مبدأ اقتصادي مفاده أن الضريبة تعد عبئا يقلل من صافي أرباح الشركة. لذلك، وفي مواجهة زيادة في هذا العبء، قد يسعى الفاعل الاقتصادي إلى الحفاظ على ربحيته من خلال تعديل أسعاره، بدلا من قبول تراجع أرباحه.
وفي هذا الصدد، يؤكد أحد الخبراء قائلا: « لا ينبغي الاعتقاد بأن أرباب شركات توزيع الوقود هم ملائكة سيوافقون طواعية على تقليص أرباحهم. كأي شركة أخرى، تسعى شركات التوزيع للحفاظ على ربحيتها. وإذا ما ارتفع العبء الضريبي عليها، فقد تميل إلى تحميل هذه التكلفة الإضافية على المستهلك ».
ويذهب متحدث آخر إلى أبعد من ذلك، مشيرا إلى اتجاه لاحظه، حسب قوله، في بلدان مختلفة. وأكد قائلا: « تظهر التجربة أن زيادات الضرائب تؤدي إلى ارتفاع الأسعار. وبالمقابل، عندما تنخفض الضريبة، لا ينعكس هذا الانخفاض بالضرورة على المستهلك. وهذه الظاهرة ليست حكرا على المغرب ولا تقتصر على قطاع بعينه ».
وقد يتجاوز هذا الانعكاس في الأسعار قيمة العبء الضريبي الإضافي نفسه. فإذا قدر أحد الفاعلين الاقتصاديين أنه بحاجة لرفع سعره بمقدار 20 سنتيما للتر الواحد لتعويض تكلفة إضافية، فقد يميل إلى تطبيق زيادة أكبر من ذلك.
ومن النقاط التي تستدعي اليقظة تحديدا تطور صافي هوامش الربح لدى الموزعين. إذ يمكن لشركة ما أن تحافظ على نسبة ربحيتها من سنة إلى أخرى، رغم قيامها برفع أسعار بيع منتجاتها. فإذا ظل صافي هامش ربحها، على سبيل المثال، عند مستوى 5% في عام 2026 كما في عام 2027، فإن هذا الاستقرار لا يعني بالضرورة أن الشركة قد تحملت هي عبء الزيادة الضريبية.
وأوضح أحد الخبراء قائلا: « إذا حافظت شركة ما على صافي هامش ربح قدره 5% في الوقت الذي ترتفع فيه أعباؤها الضريبية، فيجب فحص تطور أسعارها، ورقم معاملاتها، وتكاليفها. فاستقرار الهامش وحده لا يكفي لإثبات أن الشركة قد تحملت الزيادة في الضريبة ».
ويعد هذا التمييز مهما لتقييم الأثر الفعلي لهذا الإجراء. إن قراءة صافي النتائج لوحدها قد لا يكشف عن مدى تحمل المساهمين لتكلفة الضريبة الإضافية، أو ما إذا كانت هذه التكلفة قد عوضت من خلال تحسين الفعالية، أو تم تحميلها في نهاية المطاف على الزبائن.
ينبغي أن تقترن متابعة هوامش الربح بتحليل لتطور أسعار البيع، وتكاليف التوريد، وحجم المبيعات، والأعباء الأخرى. ويكمن الرهان هنا في التمييز بين الارتفاع المبرر بارتفاع التكاليف، وبين الزيادة التي تهدف في المقام الأول إلى الحفاظ على ربحية الفاعلين الاقتصاديين أو حتى تحسينها.
ما هي الضمانات الكفيلة بحماية المستهلك؟
بالنسبة للخبراء الذين يدعون إلى فرض إطار تنظيمي أكثر صرامة، يجب أن يتجاوز النقاش مجرد مسألة رفع الضرائب. وتساءل أحد هؤلاء الخبراء قائلا: « إذا أردنا تجنب تحميل المستهلك تكلفة أي زيادة في الأعباء، فيجب التفكير في آليات تنظيمية مؤطرة. لماذا يمكن إخضاع أسعار الأدوية للتنظيم، أو تحديد أسعار بعض خدمات النقل من قِبل الإدارة، بينما لا تخضع أسعار الوقود لنظام مماثل؟ ».
وفي هذا السياق، يقترح البعض دراسة إمكانية تسقيف قانوني لهوامش الربح الصافية للفاعلين في القطاع. غير أن خيارا كهذا يثير تساؤلات حول المنهجية وآليات التطبيق. فأي هامش ربح ينبغي اعتماده؟ وما هي الفترة الزمنية التي سيحسب على أساسها؟ وكيف يمكن مراعاة تباين التكاليف بين الشركات المختلفة؟ كما يتطلب الأمر تقييم تداعيات مثل هذا الإجراء على المنافسة، والاستثمار، وعمليات التوريد.
وتجدر الإشارة إلى أن تسقيف هوامش الربح ليس الأداة الوحيدة الممكنة. فيمكن لتعزيز الشفافية في كيفية تحديد الأسعار، والمتابعة الدورية لهوامش الربح والتكاليف، والرقابة الفعالة على الممارسات المنافية للمنافسة، أن تسهم جميعها في توثيق أدق للتطورات التي يشهدها السوق.