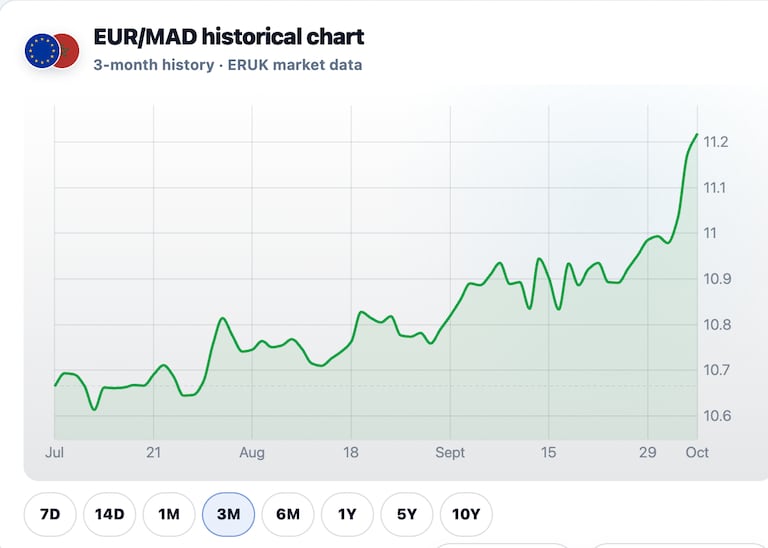
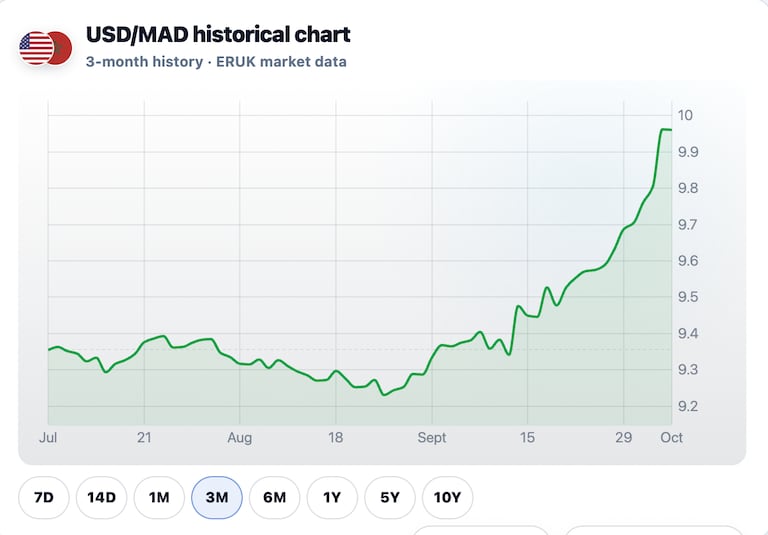
يمر الدرهم بمرحلة انخفاض غير معتادة في قيمته من حيث حدتها ومدتها الزمنية. إذ تسجل العملة الوطنية تراجعا مستمرا أمام الأورو منذ عدة أسابيع، كما تفاقم هذا الاتجاه أمام الدولار منذ منتصف شهر شتنبر.
وقد ازدادت حدة هذا التراجع في مطلع شهر أكتوبر. فيوم خامس أكتوبر، بلغ سعر صرف الأورو 11,1799 درهما والدولار 9,9779 درهما، وفقا للأسعار المرجعية لبنك المغرب. ومنذ بداية شهر غشت، ارتفعت قيمة الأورو بنحو 4,1% مقابل الدرهم، في حين سجل الدولار ارتفاعا بنسبة تقارب 6,9%؛ وبذلك اقتربت العملة الأمريكية من حاجز الـ10 دراهم الرمزي، بينما تجاوز الأورو 11 درهما.
فهل يعزى هذا الأمر ببساطة إلى تأثيرات الأسواق الدولية، أم أنه مؤشر على ضغوط أكبر تواجه التوازنات الخارجية للمغرب؟ تكمن الإجابة على الأرجح في تداخل هذين العاملين. فقد تعززت قيمة الدولار مؤخرا في الأسواق العالمية، بينما تؤثر تحركات الأورو وتوقعات السياسة النقدية للبنوك المركزية الكبرى بشكل مباشر على العملات الرئيسية. غير أن تطور العرض والطلب على العملات الأجنبية في المغرب يعد أيضا عاملا حاسما.
ولفهم تحركات الدرهم، لا بد من العودة إلى نظام الصرف المعتمد. العملة الوطنية تتحرك ضمن نطاق تقلب يبلغ ±5% حول سعر مركزي يحدد بناء على سلة عملات تتكون بنسبة 60% من الأورو و40% من الدولار. وبالتالي، فإن الدرهم لا يخضع لنظام التعويم الحر، بل تظل تحركاته محكومة بهذا الآلية.
عندما يرتفع سعر الدولار في الأسواق الدولية، ينعكس جزء من هذا الارتفاع تلقائيا على سعر صرف الدولار مقابل الدرهم. ومع ذلك، يكتسي الوضع تعقيدا أكبر عند النظر في سعر الصرف مقابل الأورو في آن واحد، إذ يمكن أن يختلف أداء الدرهم أمام هاتين العملتين تبعا للتحركات المتبادلة بين الأورو والدولار، وكذلك بناء على دينامية العرض والطلب على العملات الأجنبية في السوق المغربية.
وفي ما يتعلق بهذا الجانب الثاني، تقدم الإحصائيات الأخيرة معطيات هامة. فخلال الأشهر الثمانية الأولى من عام 2026، بلغت قيمة الواردات المغربية 617,5 مليار درهم، مسجلة ارتفاعا بنسبة 15,8%، في حين استقرت الصادرات عند 334,9 مليار درهم. وقد أدى ذلك إلى تسجيل عجز تجاري بقيمة 282,6 مليار درهم، بزيادة قدرها 25,4% على أساس سنوي.
وتعد الفاتورة الطاقية أحد العوامل الرئيسية لهذا التدهور. إذ يؤدي تزايد احتياجات استيراد الطاقة إلى رفع الطلب بشكل آلي على العملات الأجنبية اللازمة لسداد قيمة المشتريات الخارجية.
وبالمقابل، تشهد بعض القطاعات الكبرى الموفرة للعملات الأجنبية تباطؤا، حيث تراجعت صادرات الفوسفاط ومشتقاته بنسبة 6% بحلول نهاية شهر غشت. تتجلى هذه الظاهرة بوضوح خاص في قطاع الأسمدة الفوسفاطية، حيث انخفضت شحناتها بنسبة 16% خلال النصف الأول من العام.
ويرى الاقتصادي عبد الغني يومني أن هذا التطور يأتي في ظل سياق جيوسياسي يتسم بالتوتر بين إيران والولايات المتحدة، والاضطرابات الناجمة عن إغلاق مضيق هرمز. وحسب رأيه، فقد ساهمت هذه التوترات في رفع تكاليف الطاقة وتغيير ظروف التجارة الدولية.
ومع ذلك، يؤكد الخبير الاقتصادي أن تراجع صادرات الفوسفاط والأسمدة لا يكفي وحده لتفسير انخفاض قيمة الدرهم. فالصادرات المغربية ككل تواصل نموها، مدفوعة بقطاعات رئيسية مثل صناعة السيارات، وصناعة الطيران، والقطاع الفلاحي والصناعات الغذائية.
غير أن الجمع بين النمو المستمر في الواردات وتراجع مساهمة بعض القطاعات التصديرية يفرض ضغطا إضافيا على تدفقات العملات الأجنبية.
وتتسم الآلية ببساطة نسبية. فالمغرب يواصل تحقيق مداخيل هامة من العملات الأجنبية بفضل صادرات السلع والخدمات، وقطاع السياحة، وتحويلات المغاربة المقيمين بالخارج، والاستثمارات الأجنبية. ولكن في الوقت نفسه، يحتاج المستوردون إلى كميات أكبر من الأورو والدولار لسداد قيمة مشترياتهم من الخارج.
عندما ينمو الطلب على العملات الأجنبية بوتيرة أسرع من عرضها، قد ينشأ ضغط في سوق الصرف. ويعد تفاقم العجز التجاري أحد العوامل التي قد تفسر انخفاض قيمة الدرهم.
ووفقا لتحليل أجراه عبد الغني يومني، توجد علاقة ارتباط إجمالية تبلغ حوالي 0.64، على مدى اثني عشر شهرا، بين العجز التجاري وسعر الصرف (الدولار/الدرهم والأورو/الدولار). وتشير هذه العلاقة الإحصائية، بحسب الخبير الاقتصادي، إلى وجود رابط مهم بين تدهور المبادلات الخارجية وتطور سعر الصرف، وإن كان الارتباط وحده لا يكفي لإثبات وجود علاقة سببية آلية.
ويرى عبد الغني يومني أن المسألة لا تتعلق بنقص في العملات الأجنبية أو بالمضاربة على العملة الوطنية. فالمغرب لا يزال يستفيد من تدفقات هامة من العملات الصعبة بفضل السياحة، وتحويلات المغاربة المقيمين بالخارج، والاستثمارات الأجنبية.
كما يعتبر الاقتصادي أن احتياطيات الصرف، التي تقارب 500 مليار درهم بنهاية شهر غشت، تشكل صمام أمان هاما. يظل مستواها، في نظره، «مريحا للغاية». فبنهاية شهر يوليوز، كانت هذه الاحتياطيات تعادل قيمة واردات السلع والخدمات لمدة 5 أشهر و27 يوما، وذلك وفقا لمعطيات بنك المغرب.
وشدد عبد الغني يومني على أن «انخفاض قيمة الدرهم لا يعكس أزمة في الصرف». وبحسب رأيه، فإن أي انهيار في الاحتياطيات أو مضاربة مماثلة لتلك التي طالت بعض عملات الأسواق الناشئة.
وبالتالي، لا يظهر الدرهم في هذه المرحلة سمات عملة تعاني من أزمة، على غرار البيزو الأرجنتيني أو الجنيه المصري أو الليرة التركية.
ومع ذلك، لا يعني هذا أن انخفاض قيمة العملة يمر دون عواقب. فالخبير الاقتصادي عبد الغني يومني عدة قنوات لانتقال هذا الأثر إلى الاقتصاد الحقيقي.
تتمثل القناة الأولى في التضخم المستورد، والذي قد يكون «مستوردا من جهتين» وفقا للاقتصادي. فمن ناحية، هناك ارتفاع أسعار المنتجات والطاقة الناجم عن التوترات الجيوسياسية، ومن ناحية أخرى، هناك تكلفة المعدات والمواد الخام ومدخلات الإنتاج المستوردة من دول تواجه هي الأخرى ضغوطا تضخمية.
وينضاف إلى ذلك أثر سعر الصرف بحد ذاته. فكما يشير يومني، تؤدي العملة الوطنية الأضعف تلقائيا إلى رفع تكلفة السلع والخدمات المفوترة بالأورو أو الدولار، وبالتالي قد ينتقل جزء من هذه الصدمة في نهاية المطاف إلى الأسعار المحلية.
وتطرح هذه التطورات أيضا تساؤلا يتعلق بالسياسة النقدية. فإذا كان انخفاض قيمة الدرهم يساهم في تأجيج الضغوط التضخمية، فسيتعين على بنك المغرب الاختيار بين أهداف متعددة.
ويرى عبد الغني يومني أن التحدي يكمن في الاختيار بين الأوضاع النقدية المحلية وتطور سعر الصرف، إذ يتعين على البنك المركزي مراقبة الضغوط السعرية، وفي الوقت نفسه، أخذ خطر تحول انخفاض قيمة الدرهم المستمر إلى قناة إضافية لانتقال التضخم بعين الاعتبار.
ووفقا للخبير الاقتصادي، فإن انخفاضا طويل الأمد في قيمة الدرهم قد يجعل عملية الاختيار هذه أكثر تعقيدا.
الدين الخارجي تحت المراقبة
ثمة قناة أخرى تؤثر بشكل مباشر على المالية العامة، وتحديدا على الدين الخارجي.
إذ أن جزءا من هذا الدين مقوم بالعملات الأجنبية، ولا سيما الأورو والدولار. وبالتالي، فإن أي انخفاض في قيمة الدرهم يؤدي تلقائيا إلى زيادة قيمته المعادلة بالعملة الوطنية.
بالنسبة لعبد الغني يومني، لا يعني هذا بالضرورة تدهورا فوريا في المقدرة على السداد، ولكنه قد يزيد من تكلفة الدين عند احتسابها بالدرهم. فكلما طال أمد انخفاض قيمة العملة، تعاظم أثر هذا التقييم.
ويعد سوق الأسهم قناة أخرى لانتقال هذه التأثيرات، التي قد تختلف بشكل كبير من شركة لأخرى.
ويرى عبد الغني يومني أن الشركات المصدرة قد تستفيد من ضعف الدرهم، إذ تتحول مداخيلها المقومة بالأورو أو الدولار إلى مبالغ أكبر عند تحويلها إلى الدرهم. وبالمقابل، تواجه الشركات التي تعتمد بشكل كبير على الواردات ارتفاعا في تكاليفها.
ويقدر الخبير الاقتصادي أن هذه الظاهرة قد تكون ملموسة بشكل خاص لدى الشركات المرتبطة بالطلبيات العمومية والتي تعتمد على معدات أو مواد أولية أو مدخلات مستوردة. فقد يؤدي ارتفاع الأعباء إلى الضغط على هوامش الربح، وبالتالي على الأرباح وتوزيعها.
وقد تنعكس هذه التطورات بدورها على أسعار أسهم الشركات المعنية في بورصة الدار البيضاء.
الرهان الحقيقي يكمن في مدى استمرار هذا الاتجاه
في نهاية المطاف، لا تقتصر المسألة الجوهرية على معرفة أسباب انخفاض قيمة الدرهم فحسب، بل تتعداها لتحديد ما إذا كان هذا الانخفاض مجرد تعديل مؤقت أم أنه ينطوي على خطر التحول إلى حالة مستمرة.
ويرى عبد الغني يومني أن مدة استمرار هذا الاتجاه هي التي تستوجب الاهتمام بشكل خاص، إذ يمكن لأزمة طاقة ممتدة أن تؤدي إلى زيادة الواردات، وتفاقم العجز التجاري، ورفع الطلب على العملات الأجنبية. ومن شأن هذا الضغط أن يساهم في خفض قيمة الدرهم، وهو ما قد يؤدي بدوره إلى ارتفاع تكلفة الواردات وتأجيج التضخم.
وبالتالي، فإن الخطر لا يكمن في حدوث أزمة فورية في سعر الصرف، بقدر ما يكمن في التشكل التدريجي لحلقة من التوترات المتبادلة بين فاتورة الطاقة، والعجز التجاري، وسعر الصرف، ومعدلات التضخم.
وستكون قدرة احتياطيات النقد الأجنبي على استيعاب هذه التوترات عاملا حاسما. فما دامت تدفقات العملة الصعبة، الناجمة عن السياحة وتحويلات المغاربة المقيمين بالخارج والصادرات والاستثمارات، تتيح الحفاظ على مستوى مريح من الاحتياطيات، فإن المغرب يحتفظ، وفقا لعبد الغني يومني، بهامش أمان هام.
وبذلك، تظل الخلاصة مركبة. إذ لا يحمل التراجع الحالي لقيمة الدرهم سمات أزمة في الصرف، بل يعكس مزيجا من العوامل التي تشمل بيئة دولية غير مواتية، وتقلبات أسعار صرف الأورو والدولار، والارتفاع الكبير في الواردات، وتراجع مساهمة بعض القطاعات التصديرية الكبرى، ولا سيما الفوسفاط والأسمدة.
غير أن هذا الانخفاض في القيمة ليس محايدا. ففي حال استمرار صدمة الطاقة والتوترات الجيوسياسية، قد تترتب عليه آثار ملموسة على معدلات التضخم، وتكلفة الدين الخارجي، وأداء الشركات، ما سيخلف تداعيات متفاوتة على الاقتصاد والأسواق المالية.