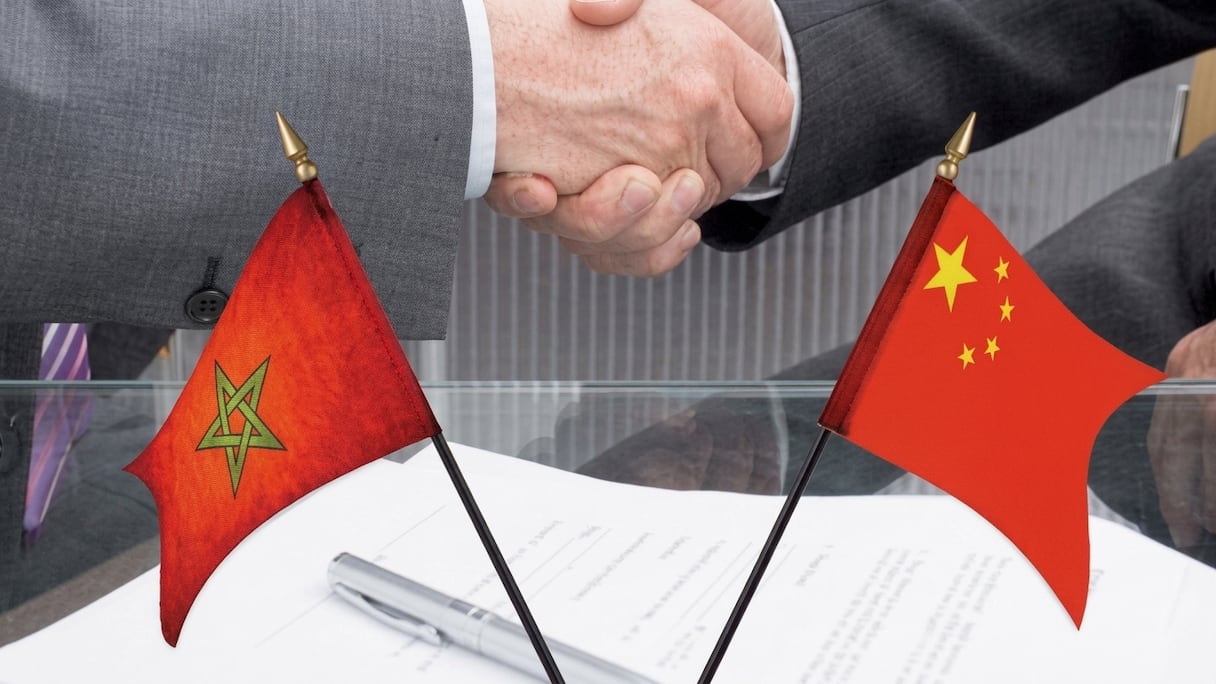
ويأتي هذا الإجراء ليمنح المصدرين المغاربة فرصة إضافية لتعزيز حضورهم في واحدة من أكبر الأسواق الاستهلاكية في العالم، والتي تتميز بطلب متزايد ومتنوع على المنتجات، كما يفتح آفاقا جديدة أمام المقاولات المغربية لتوسيع أنشطتها التجارية، والبحث عن منافذ تصديرية خارج الأسواق التقليدية.
وأوضحت الوزارة، في إشعار موجه إلى المصدرين المغاربة، أن الاستفادة من هذه المعاملة الجمركية التفضيلية ليست تلقائية بالنسبة إلى جميع المنتجات، وإنما تظل مرتبطة بمدى استيفاء السلع المصدرة لقواعد المنشأ المحددة في النظام الجديد، وهي القواعد التي تحدد الشروط التي ينبغي توفرها حتى تعتبر البضاعة مغربية المنشأ، وبالتالي تكون مؤهلة للاستفادة من الإعفاء الجمركي عند دخولها إلى السوق الصينية، إذ تكتسي قواعد المنشأ أهمية خاصة في هذا الإطار، كونها تضمن أن المنتجات المستفيدة من الامتيازات الجمركية هي بالفعل منتجات تم إنتاجها أو تحويلها وفق الشروط المحددة، وليس فقط سلعا أجنبية أعيد تصديرها عبر المغرب.
وبحسب الوثيقة نفسها، التي تحصل le360 على نسخة منها، والمتعلقة بقواعد المنشأ وإجراءات تطبيق النظام، فإن المنتجات التي يتم الحصول عليها كليا بالمغرب، أو التي تصنع حصريا من مواد ذات منشأ مغربي أو من مواد مستوفية لشروط المنشأ، يمكن أن تستفيد من المعاملة التفضيلية، حيث يشمل ذلك، على سبيل المثال، الحيوانات المولودة والمرباة بالمغرب، والمنتجات النباتية المزروعة والمحصودة فوق التراب الوطني، والمنتجات المتأتية من الصيد وتربية الأحياء المائية، فضلا عن المعادن والمواد الطبيعية المستخرجة من الأراضي والمياه الخاضعة للسيادة المغربية.
أما المنتجات الصناعية التي تعتمد في تصنيعها على مواد أولية أو مكونات مستوردة من الخارج، فقد حدد النظام معيارا أساسيا للاستفادة، يتمثل في ضرورة بلوغ نسبة القيمة الإقليمية 40 في المائة على الأقل من قيمة المنتج عند التصدير، مع اشتراط إنجاز العملية النهائية للإنتاج بالمغرب، وهو ما يعني أن القيمة التي أضافها الإنتاج المغربي إلى السلعة، بعد احتساب قيمة المواد غير المغربية المستعملة في تصنيعها، يجب ألا تقل عن 40 في المائة من قيمتها الإجمالية عند التصدير. ويعتمد احتساب هذه النسبة على قيمة البضاعة عند وضعها على ظهر السفينة، المعروفة تجاريا بقيمة FOB، مقارنة بقيمة المواد غير ذات المنشأ التي دخلت في تصنيعها.
كما تتضمن قواعد المنشأ، وفق المصدر ذاته، مقتضى خاصا يعرف بقاعدة الحد الأدنى، أو ما يصطلح عليه تجاريا بـDe Minimis، يسمح في حالات محددة، باعتبار المنتج مستوفيا لشروط المنشأ رغم عدم احترام بعض متطلبات تغيير التصنيف الجمركي للمواد المستعملة في تصنيعه، شريطة ألا تتجاوز قيمة تلك المواد غير المستوفية للشرط 10 في المائة من قيمة المنتج عند التصدير، مع احترام باقي الشروط المنصوص عليها.
ومن بين التسهيلات التي يتضمنها النظام الجديد أيضا اعتماد مبدأ التراكم، الذي يسمح باحتساب المواد ذات المنشأ لدى أحد الطرفين باعتبارها مواد ذات منشأ لدى الطرف الآخر، متى استعملت في إنتاج سلعة مستوفية للشروط، حيث يتيح هذا المبدأ إمكانية الاستفادة من المواد ذات المنشأ المعترف بها في إطار النظام عند تصنيع منتجات موجهة للتصدير.
وفي المقابل، شددت قواعد المنشأ على أن بعض العمليات البسيطة لا تكفي لمنح المنتج صفة المنشأ، حتى وإن أجريت بالمغرب، حيث يتعلق الأمر على سبيل المثال، بتغيير التغليف أو وضع الملصقات والعلامات التجارية، أو الفرز والتصنيف والتنظيف والتبريد والتجميد، أو الخلط البسيط للمنتجات، فضلا عن التجميع البسيط للأجزاء، وذلك لأجل ضمان أن تكون هناك عملية إنتاج أو تحويل حقيقية تمنح السلعة قيمتها وخصائصها الأساسية.
ومن الشروط الأخرى للاستفادة من الإعفاء الجمركي، احترام قاعدة النقل المباشر بين البلدين، حيث يتعين أن تنتقل المنتجات ذات المنشأ مباشرة من المغرب إلى الصين، غير أن النظام يسمح بمرورها عبر بلد ثالث أو أكثر، لأسباب جغرافية أو مرتبطة بالنقل، مع إمكانية التخزين المؤقت لمدة لا تتجاوز ستة أشهر، شريطة ألا تخضع لأي عملية تحويل، وأن تظل تحت المراقبة الجمركية خلال فترة العبور.
وعلى مستوى المساطر الإدارية، أوضحت الوزارة أن إدارة الجمارك والضرائب غير المباشرة تظل الجهة المختصة بتسليم شهادات المنشأ المطلوبة للتصدير، بناء على طلب المصدر أو المنتج، بعد التحقق من استيفاء البضاعة للشروط المحددة، مبينة أن شهادة المنشأ تشكل الوثيقة الأساسية التي تثبت أهلية المنتج للاستفادة من التعريفة الجمركية التفضيلية، إذ يتعين أن تتضمن رقما خاصا بها، وأن تحدد معيار المنشأ الذي تستند إليه البضاعة، وأن تحرر باللغة الإنجليزية، وتسلم قبل عملية الشحن أو في وقت إجرائها، وتظل صالحة لمدة سنة واحدة ابتداء من تاريخ إصدارها.
وتتيح الإجراءات حسب الوثيقة نفسها، إمكانية تسليم شهادة المنشأ بأثر رجعي داخل أجل سنة من تاريخ الشحن، في حالات القوة القاهرة أو الأخطاء غير المقصودة أو الإغفالات أو غيرها من الأسباب المبررة، على أن تحمل عبارة تفيد إصدارها بأثر رجعي. كما يمكن الحصول على نسخة مطابقة للأصل في حالة ضياع الشهادة الأصلية أو سرقتها أو إتلافها.
وفي المقابل، تضع القواعد مسؤوليات واضحة على عاتق المستورد في الصين، إذ يتعين عليه التصريح لدى الجمارك الصينية بأن البضاعة مؤهلة للاستفادة من المعاملة التفضيلية، وأن يتوفر على شهادة منشأ سارية المفعول، مع تقديمها إلى المصالح الجمركية عند الاقتضاء، حيث يتيح النظام إعفاء بعض الشحنات من إلزامية تقديم شهادة المنشأ، عندما لا تتجاوز قيمتها الجمركية ألف دولار أمريكي أو ما يعادلها بعملة الطرف المعني، شريطة أن تكون البضائع مستوفية لشروط المنشأ، وألا يكون الاستيراد جزءا من سلسلة عمليات منظمة بغرض التحايل على هذا الالتزام.
كما تنص المقتضيات على إمكانية إخضاع شهادات المنشأ لعمليات التحقق من طرف السلطات الجمركية، من خلال طلب معلومات إضافية من المستورد، أو الرجوع إلى السلطات المختصة في بلد التصدير، وإجراء زيارات للتحقق من ظروف الإنتاج عند الضرورة، حيث تحدد القواعد أجلا يصل إلى ستة أشهر للرد على طلبات التحقق، مع إمكانية رفض الاستفادة من المعاملة التفضيلية في حالة عدم تقديم المعلومات المطلوبة أو عدم كفايتها لإثبات المنشأ.
وفي سياق ضمان الشفافية وتتبع العمليات التجارية، تلزم المقتضيات المصدرين والمنتجين والمستوردين بالاحتفاظ بالوثائق المثبتة لمنشأ البضائع، واحترام شروط الاستفادة لمدة لا تقل عن ثلاث سنوات، مع إمكانية إخضاع العمليات للمراقبة الجمركية وفق المساطر المعمول بها.
وفي المقابل، أكدت وزارة التجارة الخارجية أن هذا الإجراء لا يترتب عنه تغيير باقي الشروط والإجراءات والمتطلبات المرتبطة بعمليات التصدير، والتي ستظل سارية وفق القوانين والتنظيمات الجاري بها العمل.
وأشار المصدر ذاته إلى أن أثر هذا التدبير لا يقتصر على تخفيض كلفة دخول المنتجات المغربية إلى السوق الصينية، بل يضع أمام المصدرين فرصة لإعادة النظر في استراتيجياتهم التجارية، والاشتغال على ملاءمة منتجاتهم مع شروط المنشأ، وتطوير قدراتهم الإنتاجية والتنافسية، بما يسمح لهم بالاستفادة من الامتيازات الجديدة وتحويلها إلى فرص فعلية لرفع حجم الصادرات المغربية نحو الصين.